 Saltar al contenido
¿Pagaste la deuda y tu cuenta sigue retenida? Saber cómo levantar un embargo de cuenta bancaria empieza por identificar quién ordenó la medida: SUNAT, un juzgado u otra autoridad. El banco ejecuta la orden, pero no puede dejarla sin efecto por cuenta propia.
Es comprensible que te preocupe no poder usar tu dinero o que una solicitud no sea suficiente para recuperarlo. La vía depende del origen del embargo y de la situación del expediente: no es lo mismo acreditar el pago de una deuda coactiva que cuestionar una medida judicial o demostrar que se retuvieron fondos cuya titularidad debe aclararse.
En esta guía conocerás cómo identificar a la entidad responsable, qué documentos pueden respaldar tu pedido y cómo presentarlo. También explicamos qué establece la Ley N.º 32678 para los procedimientos de ejecución coactiva: una vez pagada la deuda o aprobado un plan de pago, la autoridad tiene un máximo de 24 horas para emitir y notificar el levantamiento. Al final, verás cómo confirmar que la entidad y el banco hayan ejecutado la medida.
Puntos Clave
- Revisa la notificación o resolución para identificar a la autoridad responsable y el expediente relacionado con la retención.
- Si la medida fue ordenada por SUNAT, sustenta tu solicitud con los comprobantes de pago u otros documentos pertinentes al caso.
- Ante un embargo judicial, dirige el pedido al órgano que dispuso la medida y consulta el estado del expediente.
- Organiza notificaciones, resoluciones, comprobantes y constancias de presentación para dar seguimiento a cada etapa.
- Para saber cómo levantar un embargo de cuenta bancaria, distingue primero si hay un pago pendiente, un error en los datos o una controversia que requiere revisión legal.
Cómo identificar el origen del embargo de tu cuenta bancaria
¿Ves dinero retenido y no sabes si se trata de un embargo? Antes de iniciar un trámite, identifica la causa y quién dispuso la medida. Un embargo de cuenta bancaria es una medida ordenada por una autoridad competente que restringe la disponibilidad de fondos para asegurar o ejecutar el cumplimiento de una obligación. El alcance depende de la orden recibida. El banco puede comunicar o ejecutar la retención, pero no decide dejar sin efecto una instrucción de la autoridad.
La palabra “bloqueo” también puede describir situaciones distintas. Una operación podría estar restringida por una revisión preventiva, una incidencia bancaria u otra causa que no corresponda a un embargo. Para entender el concepto general, puedes consultar esta Definición legal de embargo. Para confirmar tu caso, revisa la documentación de la cuenta y, si existe, la notificación de la autoridad.
¿Cómo saber quién ordenó la retención bancaria?
Empieza por revisar las notificaciones físicas o electrónicas que recibiste, incluidas las enviadas a tu buzón digital. Busca el nombre de la entidad emisora, el número de expediente, la resolución y su fecha. Contrasta esos datos con el estado de cuenta: identifica cuándo apareció la retención, qué monto afecta y si figura una referencia al trámite o a la entidad solicitante.
Si no tienes una resolución, solicita al banco la información disponible sobre la orden y la autoridad remitente. Anota la fecha de la consulta y conserva la respuesta. Esa referencia puede orientarte, pero no reemplaza el documento oficial ni permite concluir por sí sola cuál es la vía correcta.
Al revisar el origen, fíjate en quién aparece como emisor:
- SUNAT: busca referencias a una cobranza coactiva y a una resolución o expediente tributario.
- Un juzgado: identifica el órgano judicial y los datos del expediente; la medida debe revisarse en ese proceso.
- Otra entidad pública: verifica qué autoridad emitió la orden y a qué procedimiento corresponde.
¿Por qué importa distinguir un embargo de otro bloqueo?
Cada causa requiere una respuesta diferente. Si la retención proviene de una cobranza coactiva de SUNAT, el trámite debe relacionarse con ese procedimiento. Si existe una orden judicial, corresponde revisar el expediente y dirigirse al órgano que dispuso la medida. Una actuación ante SUNAT no sustituye la solicitud que pueda corresponder ante un juzgado u otra autoridad.
Si no encuentras una notificación o la información bancaria no menciona a una entidad, no asumas que existe un embargo formal. Pregunta qué tipo de restricción se aplicó y qué referencia está disponible; después, contrasta la respuesta con tus comunicaciones y documentos. Esta verificación ayuda a evitar que presentes el pedido por una vía equivocada.
El primer paso para saber cómo levantar un embargo de cuenta bancaria es confirmar su origen, no solo observar que el saldo no está disponible. Si la entidad, la fecha o el monto no coinciden entre los documentos, conserva las evidencias y aclara esos datos antes de avanzar.
Cómo solicitar a SUNAT el levantamiento de una retención bancaria
Esta ruta aplica cuando la retención fue ordenada por SUNAT dentro de un procedimiento de cobranza coactiva. Si los documentos identifican a otra autoridad, sigue la vía correspondiente a quien emitió la orden.
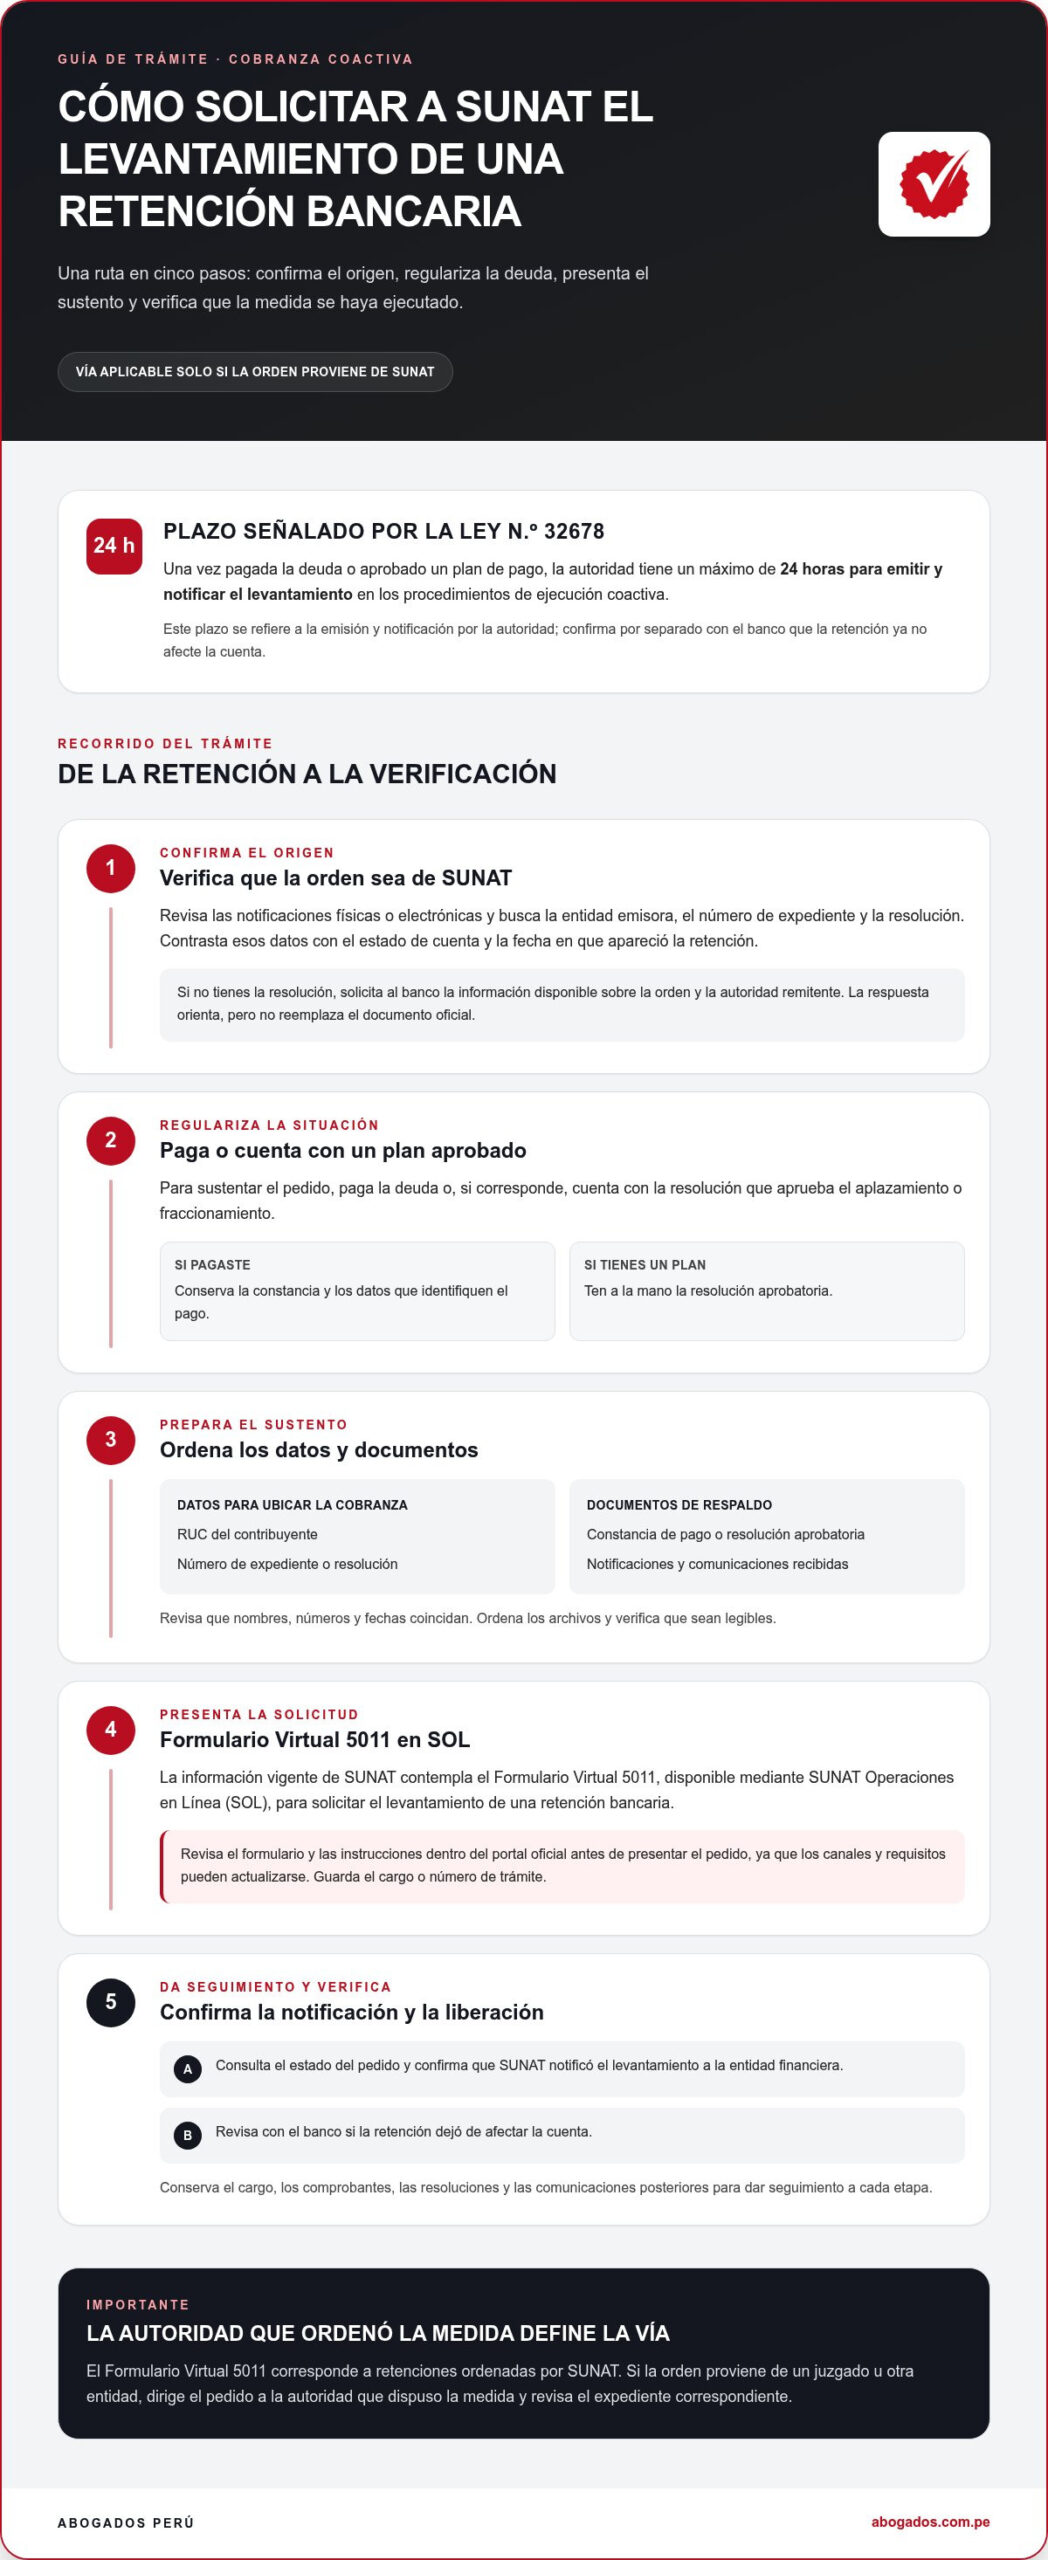
Conviene distinguir tres momentos: pagar o contar con una resolución aprobatoria, presentar el pedido y confirmar que el banco liberó los fondos. Registra cada etapa y conserva las constancias para hacer seguimiento.
¿Qué requisitos y documentos pide SUNAT?
Prepara el RUC del contribuyente y los datos que permitan ubicar la cobranza, como el número de expediente o la resolución relacionada con la retención. El sustento depende de tu situación: si pagaste, reúne la constancia y los datos que identifiquen el pago; si SUNAT aprobó un aplazamiento o fraccionamiento, ten a la mano la resolución correspondiente. Comprueba que los nombres, números y fechas coincidan.
Antes de enviar la solicitud, ordena los documentos en un solo archivo o carpeta y verifica que sean legibles. Conserva los comprobantes, la resolución aprobatoria, las notificaciones recibidas y cualquier comunicación posterior. Así podrás explicar qué ocurrió y qué sustento respalda el levantamiento que solicitas.
¿Cómo presentar y dar seguimiento a la solicitud?
La información vigente de SUNAT contempla el Formulario Virtual 5011, disponible mediante SUNAT Operaciones en Línea (SOL), para solicitar el levantamiento de una retención bancaria. Revisa el formulario y las instrucciones dentro del portal oficial antes de presentar el pedido, ya que los canales y requisitos pueden actualizarse. Este formulario no corresponde a una orden judicial o de otra entidad.
- Regulariza la situación: paga la deuda o, si corresponde, cuenta con la resolución que aprueba el aplazamiento o fraccionamiento.
- Prepara el sustento: reúne el RUC, los datos del expediente y la información del pago o de la resolución aprobatoria.
- Presenta la solicitud: completa el Formulario Virtual 5011 en SOL siguiendo las indicaciones vigentes y guarda el cargo o número de trámite.
- Verifica la ejecución: consulta el estado del pedido y confirma que SUNAT notificó el levantamiento a la entidad financiera. Luego revisa con el banco si la retención dejó de afectar la cuenta.
La Ley N.º 32678 establece que, una vez pagada la deuda o aprobado un plan de pago, la autoridad ejecutora tiene un máximo de 24 horas para emitir y notificar la orden de levantamiento. La entidad financiera debe liberar la retención el mismo día en que recibe la notificación; si llega fuera del horario de atención, debe hacerlo el siguiente día hábil. Guarda evidencia de las fechas para ubicar dónde se encuentra cualquier demora.
Si el pago no aparece asociado al expediente, la solicitud no avanza o los datos de la resolución no coinciden, revisa el caso antes de insistir con información incompleta. Una revisión legal de un expediente tributario puede ayudarte a ordenar los documentos y evaluar la vía aplicable, sin asegurar un resultado.
Qué cambia si el embargo lo ordenó un juez u otra autoridad
La solicitud de levantamiento debe seguir la vía vinculada con la autoridad que ordenó la medida. Una retención dispuesta en un proceso judicial no se tramita igual que una medida de cobranza administrativa. Identifica al emisor y revisa el expediente antes de presentar un escrito: pagar una obligación no significa, por sí solo, que toda medida quede levantada automáticamente.
Usa esta comparación como orientación inicial. Los documentos y pasos concretos dependen del procedimiento y de lo que dispuso la autoridad:
| Autoridad | Documento que revisar | Destinatario de la solicitud | Siguiente verificación |
|---|---|---|---|
| SUNAT | Resolución o comunicación de cobranza coactiva | La autoridad o el área responsable del procedimiento de SUNAT | Que se emita y comunique la orden de levantamiento a la entidad financiera |
| Juzgado | Resolución y datos del expediente judicial | El órgano judicial que dispuso la medida, por la vía que corresponda al proceso | El estado del expediente y la comunicación de la decisión al banco |
| Otra entidad administrativa | Notificación o resolución que identifica la medida | La entidad emisora, según el procedimiento aplicable | La decisión sobre el pedido y su notificación a la entidad financiera |
Si la retención proviene de un proceso judicial
Ubica el juzgado, el número de expediente, la resolución que dispuso el embargo y el fundamento señalado en ella. Luego revisa las actuaciones posteriores: podrían aclarar si la medida sigue vigente o si ya existe una decisión relacionada con su modificación o levantamiento.
El pedido debe evaluarse dentro de ese expediente y presentarse ante el órgano que dictó la medida, siguiendo la vía procesal pertinente. No des por sentado que basta con acreditar un pago: la autoridad judicial debe resolver conforme a los antecedentes del caso. Como los plazos y requisitos dependen del proceso, verifica las actuaciones aplicables antes de invocarlos.
Si la medida proviene de otra entidad administrativa
Identifica qué entidad emitió la orden y revisa la resolución, la notificación y cualquier referencia al procedimiento. La autoridad y el expediente determinan qué solicitud o recurso puede corresponder. No existe una vía única para todas las entidades, así que el formulario o canal utilizado ante SUNAT no debe asumirse como válido para otro trámite administrativo.
Si el monto retenido no coincide con la resolución, hay pagos que no aparecen reconocidos o la documentación es confusa, ordena esos antecedentes antes de solicitar cambios. Tampoco presupongas que procede un levantamiento parcial: el alcance depende de la orden y de la decisión de la autoridad competente. Una revisión de los documentos y del expediente puede ayudar a precisar cómo levantar un embargo de cuenta bancaria por la vía adecuada, sin anticipar el resultado.
Qué hacer para preparar, presentar y verificar el desembargo
Una solicitud bien organizada facilita el seguimiento, pero no reemplaza la confirmación de que la orden se ejecutó. Para evitar vacíos, divide el proceso en cuatro momentos: identificar la medida, reunir el sustento, presentar el pedido ante la autoridad correspondiente y confirmar qué ocurrió después.
- Identificar: registra quién emitió la orden, qué expediente menciona y qué cuenta o fondos están afectados. Compara la notificación con la información disponible en el estado de cuenta.
- Reunir: prepara los documentos relacionados con el origen del embargo y el motivo de tu solicitud. Verifica que los nombres, números de expediente y fechas sean legibles y coincidan.
- Presentar: dirige el pedido a la autoridad competente por el canal aplicable. Guarda el cargo, el número de trámite o cualquier constancia que acredite el envío.
- Confirmar: revisa la respuesta formal y consulta si la entidad financiera recibió y ejecutó la comunicación de levantamiento.
¿Qué documentos conviene reunir antes de solicitar el levantamiento?
Arma una carpeta digital o física con la notificación de embargo, las resoluciones disponibles, los datos del expediente y el documento de identidad o RUC, según corresponda. Añade comprobantes de pago, resoluciones aprobatorias u otra evidencia que sustente el motivo alegado. Ordena los archivos por fecha y conserva copias completas, legibles y sin alteraciones.
Si tienes varias comunicaciones, identifica cada una con su fecha y emisor. Así podrás distinguir la orden inicial de las respuestas posteriores y detectar diferencias en el monto, la cuenta o los datos del expediente.
¿Cómo confirmar que la cuenta quedó liberada?
Revisa si la autoridad emitió una respuesta formal y qué alcance tiene: verifica que se refiera a la cuenta y a los fondos afectados. Después, consulta al banco si recibió la comunicación y si ya ejecutó la instrucción. Anota la fecha, el canal de consulta y la respuesta recibida; conserva también capturas o constancias cuando estén disponibles.
Presentar una solicitud no equivale, por sí solo, a confirmar la liberación bancaria. Si la cuenta sigue restringida, pide al banco que precise si mantiene vigente la retención y si recibió una comunicación posterior de la autoridad. Con esa información, consulta a la entidad que ordenó la medida sobre el estado de la ejecución. No des por concluido el trámite hasta verificar la disponibilidad de los fondos afectados.
¿Las respuestas no coinciden o no sabes qué documento debe respaldar el pedido? Una revisión legal puede ayudarte a ordenar el expediente, contrastar las comunicaciones y definir los siguientes pasos, sin garantizar un resultado. Solicita asesoría legal para revisar tu caso.
Cuándo buscar asesoría legal para levantar un embargo bancario
¿No queda claro quién ordenó la retención o los documentos presentan datos contradictorios? Esas señales justifican revisar el caso con más detalle antes de presentar otro pedido. La asesoría legal puede ayudar a reconstruir qué ocurrió, identificar qué sustento falta y evaluar la vía pertinente. No garantiza que se levante el embargo, pero permite abordar el expediente con mayor orden y criterio.
¿Qué situaciones requieren revisar el expediente con más detalle?
Presta atención a las inconsistencias entre la notificación, la persona titular de la cuenta y quien aparece como deudor. También conviene analizar la situación si pagaste, pero el pago no se refleja en la cobranza, o si la retención continúa después de recibir una respuesta. Antes de presentar documentos, aclara qué discrepancia deben demostrar.
- La autoridad emisora no está identificada o la comunicación no permite ubicar el expediente.
- El monto retenido no coincide con el indicado en la notificación o resolución.
- El pago, aplazamiento o acuerdo que invocas no aparece reconocido en el procedimiento.
- La cuenta pertenece a una persona distinta de quien figura en la deuda, o hay fondos de terceros cuya procedencia debe aclararse.
En estos escenarios, reúne las comunicaciones, comprobantes y estados de cuenta que permitan establecer una secuencia de hechos. La revisión también puede ayudar a distinguir si el asunto requiere acreditar un pago, corregir información o cuestionar la medida por la vía correspondiente.
Cómo puede acompañarte ABOGADOS Perú
ABOGADOS Perú brinda asesoría en derecho tributario y civil. Si la retención se vincula con una cobranza de SUNAT, la revisión tributaria puede enfocarse en los antecedentes del procedimiento, la documentación presentada y las comunicaciones de la autoridad. Si el origen es judicial o patrimonial, el análisis civil puede considerar el expediente y la controversia relacionada con la obligación.
El acompañamiento consiste en ordenar los antecedentes, contrastar la autoridad emisora con la resolución y valorar las alternativas legales aplicables. Por ejemplo, si el comprobante de pago no coincide con los datos del expediente, primero será necesario precisar esa diferencia y determinar cómo sustentarla. La estrategia dependerá de los documentos y del estado del procedimiento, sin que sea posible garantizar el levantamiento.
Si todavía tienes dudas sobre cómo levantar un embargo de cuenta bancaria en tu situación, reúne la notificación, las resoluciones, los comprobantes y las respuestas recibidas. Solicita orientación legal sobre tu embargo bancario para revisar la documentación y definir cuál es la vía que corresponde.
Da el siguiente paso con claridad
Convierte la información del caso en una ruta de acción concreta. Antes de presentar otro escrito, define qué necesitas aclarar o acreditar y qué documento respalda cada punto. Así podrás enfocar tus consultas y evitar avanzar con una solicitud que no responda al problema de fondo.
¿La medida se relaciona con una cobranza tributaria o con una controversia patrimonial? ABOGADOS Perú brinda asesoría en derecho tributario y civil, con cobertura nacional en Perú. Revisar los antecedentes puede ayudar a ordenar los hechos, evaluar la vía aplicable y establecer los siguientes pasos, sin asegurar un resultado legal.
Si necesitas analizar tu expediente y la documentación disponible, conversa con ABOGADOS Perú sobre tu embargo bancario. Una orientación legal adecuada puede ayudarte a avanzar con mayor claridad y tomar decisiones informadas para proteger tus intereses.
Preguntas frecuentes sobre embargos de cuentas bancarias
¿Cuánto tarda SUNAT en levantar el embargo de una cuenta bancaria después del pago?
La Ley N.º 32678 establece que, tras el pago de la deuda o la aprobación de un plan de pago, la autoridad ejecutora tiene un máximo de 24 horas para emitir y notificar la orden de levantamiento. La entidad financiera debe liberar la retención el mismo día que recibe esa comunicación; si la recibe fuera del horario de atención, debe hacerlo el siguiente día hábil. El plazo no significa que el banco actúe desde la fecha del pago, sin notificación.
¿Puedo solicitar el desembargo si considero que la retención fue un error?
Sí. Explica qué dato o hecho consideras incorrecto y acompaña pruebas que permitan contrastarlo, como una constancia de pago, un documento de identidad o registros que muestren una diferencia en la deuda atribuida. Presenta el pedido ante la autoridad que emitió la medida por la vía correspondiente. Si se trata de una resolución judicial, el cuestionamiento debe analizarse dentro del expediente y conforme al proceso aplicable.
¿El banco puede liberar mi cuenta sin recibir una orden de levantamiento?
Si el dinero está retenido por una orden de una autoridad, el banco no puede dejarla sin efecto por decisión propia. Debe recibir la comunicación que modifica o levanta la medida y procesarla conforme a sus instrucciones. Si no tienes claro si existe una orden oficial o una restricción bancaria distinta, pide que te indiquen el motivo registrado y la referencia disponible; esa aclaración ayuda a encaminar correctamente el reclamo.
¿Qué hago si ya presenté la solicitud y la cuenta sigue retenida?
Primero revisa si la autoridad respondió y si emitió la comunicación dirigida a la entidad financiera. Si aún no hay respuesta, consulta el estado de tu trámite con el número de cargo. Si la orden ya fue enviada, pregunta al banco si la recibió y cuál es el estado de ejecución. Registra fechas y respuestas por escrito; esos datos permiten precisar qué entidad debe atender el siguiente seguimiento.
¿Pueden embargar una cuenta bancaria por una deuda que no reconozco?
Una retención puede estar vinculada con una obligación que no reconoces, pero eso no confirma por sí solo que la deuda sea correcta ni que se trate de un error. Para entender cómo levantar un embargo de cuenta bancaria en ese escenario, revisa a quién se atribuye la obligación, qué documento la sustenta y si tus datos coinciden con los del expediente. No ignores las notificaciones: los plazos para cuestionar una decisión pueden depender del procedimiento.
¿El embargo puede afectar fondos que pertenecen a otra persona?
Puede surgir una controversia si en una cuenta afectada hay dinero que otra persona afirma como suyo. La titularidad de la cuenta y el origen de los fondos son aspectos distintos, por lo que conviene conservar pruebas concretas, como transferencias identificables, contratos o comprobantes vinculados con esos depósitos. Presenta esa documentación ante la autoridad responsable y solicita que evalúe el caso; no asumas que el dinero será liberado automáticamente.
¿Presentar una solicitud de desembargo libera automáticamente el dinero retenido?
No. El envío acredita que pediste una actuación, pero no equivale a una decisión favorable ni demuestra que la entidad financiera recibió y ejecutó una orden de levantamiento. Conserva el cargo, revisa las comunicaciones posteriores y verifica qué parte de los fondos comprende la decisión. Si la cuenta muestra saldos disponibles y retenidos, confirma con el banco si la medida sigue vigente o si existe otra restricción independiente.
