 Saltar al contenido
Los errores comunes al constituir una empresa en Perú suelen comenzar al elegir un tipo societario sin evaluar las responsabilidades, las necesidades del negocio y los acuerdos entre socios. La mayoría de las sociedades requiere dos socios, salvo excepciones legales. También es clave definir con claridad el objeto social, planificar las finanzas y completar la formalización.
Es comprensible pensar que basta con registrar la empresa para empezar con seguridad. Sin embargo, una decisión apresurada puede complicar la operación o generar desacuerdos más adelante. Prepararse antes permite establecer reglas claras desde el inicio y evitar omisiones durante el proceso.
En este artículo conocerán cómo comparar las alternativas societarias, redactar un objeto social útil y planificar el negocio con criterio. También revisaremos los pasos de formalización y la importancia de separar las finanzas personales de las empresariales, para que avancen con orden y tomen decisiones informadas en cada etapa.
Puntos clave
- Comparen las formas societarias según el número de socios, la responsabilidad que asumirán y las necesidades reales del negocio.
- Definan por escrito cómo se tomarán decisiones, se distribuirán las utilidades y se resolverán las salidas de socios.
- Redacten un objeto social claro que incluya la actividad principal y las actividades complementarias que proyectan realizar.
- Planifiquen el mercado, el flujo de caja y las obligaciones tributarias antes de iniciar operaciones.
- Completen la formalización e implementen controles para mantener separadas las finanzas personales y las de la empresa.
1. Elección del tipo societario según el negocio, los socios y las responsabilidades
¿Qué estructura conviene: S.A.C., S.R.L. o E.I.R.L.? La respuesta depende de quiénes participarán, cómo tomarán decisiones y qué crecimiento proyectan. En Perú, estas formas tienen distintas implicancias legales, tributarias y operativas. Elegir solo por rapidez o por una recomendación informal puede obligar a hacer cambios posteriores y complicar la administración cotidiana.
La Ley N.º 26887, Ley General de Sociedades, regula principalmente la constitución de sociedades. La mayoría requiere un mínimo de dos socios, salvo excepciones legales. Por eso, antes de elegir una forma, definan quiénes aportarán capital y participarán en el negocio. Si una persona emprende sin socios, deberá evaluar una alternativa aplicable a esa situación, como la E.I.R.L.
Comparen también la responsabilidad patrimonial. En una S.A. o una S.A.C., la responsabilidad de los socios se limita a sus aportes de capital, lo que protege su patrimonio personal frente a las deudas de la sociedad. Esa separación no reemplaza una gestión ordenada: registren los aportes y analicen los efectos antes de asumir compromisos personales.
La confianza entre socios no basta para sostener una relación empresarial. Antes de firmar, acuerden por escrito cuánto invertirá cada uno, cómo se decidirán los asuntos importantes, cómo se distribuirán las utilidades y qué ocurrirá si alguien deja la empresa. Estos acuerdos ayudan a prevenir bloqueos cuando cambian las prioridades o surgen desacuerdos.
Una estructura inadecuada puede generar trámites de modificación y costos adicionales. Para reducir ese riesgo, proyecten las necesidades del negocio: cuántas personas participarán, cómo se administrará y si podrían incorporarse nuevos socios. Revisen también las consecuencias tributarias de cada alternativa, porque la elección societaria y el régimen tributario están relacionados, pero son decisiones distintas.
Definan con cuidado quién ejercerá la representación legal y qué decisiones podrá gestionar en nombre de la empresa. Por ejemplo, si una persona se encargará de contratos y trámites, el estatuto debe ordenar sus funciones y los mecanismos internos de aprobación. Aclaren cómo se tomarán las decisiones relevantes para evitar que las responsabilidades queden difusas entre los socios.
El nombre también requiere una verificación previa. Consulten en SUNARP si la denominación que desean usar está disponible antes de avanzar con los documentos de constitución. Luego distingan ese nombre societario de la marca y del dominio web: cumplen funciones diferentes en la identidad del negocio y conviene planificarlos como parte de una misma estrategia.
Un error común al constituir una empresa en Perú es escoger una forma sin contrastarla con el proyecto real. Comparen las opciones y revisen socios, responsabilidad, administración y crecimiento antes de decidir. Si necesitan estructurar acuerdos o analizar sus efectos legales, el Derecho Corporativo y Societario permite evaluar la decisión según las características de la empresa.
2. Redacción del objeto social
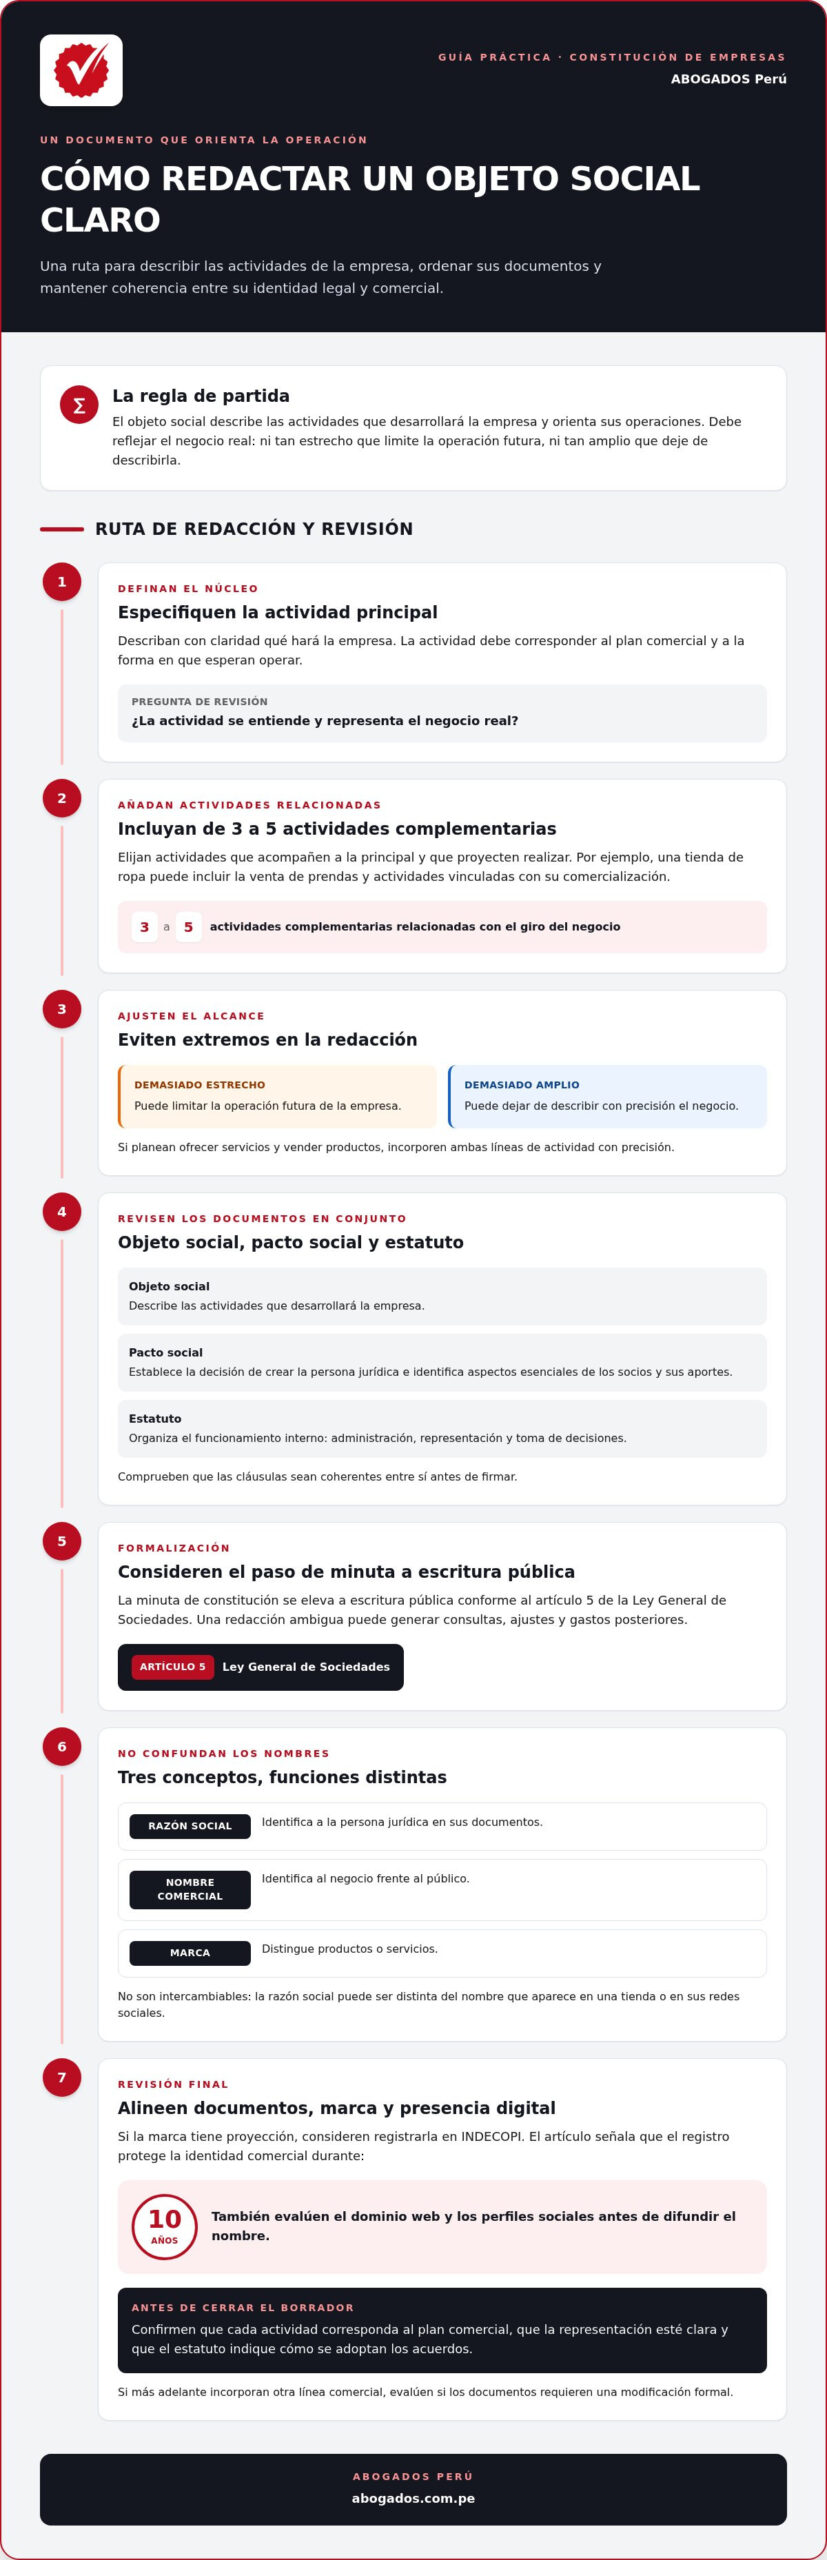
¿Qué podrá hacer legalmente la empresa? El objeto social describe las actividades que desarrollará y orienta sus operaciones. Para redactarlo, definan una actividad principal y de 3 a 5 actividades complementarias relacionadas. Por ejemplo, una tienda de ropa puede incluir la venta de prendas y actividades vinculadas con su comercialización. Eviten fórmulas tan estrechas que limiten la operación futura o tan amplias que no describan el negocio.
El objeto social forma parte de los documentos de constitución, junto con el pacto social y el estatuto. El pacto social establece la decisión de crear la persona jurídica e identifica aspectos esenciales de los socios y sus aportes. El estatuto organiza el funcionamiento interno y puede regular la administración, las facultades de representación y la toma de decisiones. Revisen ambos textos en conjunto antes de firmarlos.
La minuta de constitución se eleva a escritura pública conforme al artículo 5 de la Ley General de Sociedades. Por ello, una redacción ambigua puede generar consultas, ajustes y gastos posteriores. Comprueben que cada actividad descrita corresponda al plan comercial y que los términos sean comprensibles. Si proyectan ofrecer servicios y vender productos, incorporen ambas líneas de actividad con precisión.
Conviene distinguir también tres conceptos. La razón social identifica a la persona jurídica en sus documentos; el nombre comercial identifica al negocio frente al público; la marca distingue productos o servicios. No son intercambiables. Por ejemplo, la razón social puede ser distinta del nombre que aparece en una tienda o en sus redes sociales.
Si la marca tiene proyección, consideren registrarla en INDECOPI. Según el Instituto Nacional de Defensa de la Competencia y de la Protección de la Propiedad Intelectual (INDECOPI), el registro protege la identidad comercial durante 10 años. Evalúen también el dominio web y los perfiles sociales antes de difundir el nombre, pues una presencia digital coherente ayuda a que los clientes reconozcan el negocio.
Al revisar el borrador, comparen cada cláusula con las actividades que realmente planean realizar. Confirmen que el objeto social sea coherente con la forma de operar, que las facultades de representación sean claras y que el estatuto indique cómo se adoptan los acuerdos. Si más adelante incorporan otra línea comercial, evalúen si los documentos requieren una modificación formal.
Una revisión jurídica del objeto social y del estatuto permite detectar inconsistencias antes de la inscripción. Si necesitan apoyo para estructurar estos documentos en función de su actividad, consulten el servicio de Derecho Corporativo y Societario.
3. Investigación de mercado y planificación del negocio
Antes de invertir, comprueben que existe una demanda concreta para lo que venderá la sociedad. Identifiquen quiénes serían sus clientes, qué problema resolvería el producto y cómo se compara con las alternativas disponibles. Por ejemplo, una tienda de ropa puede investigar qué prendas buscan sus compradores potenciales y en qué canales esperan encontrarlas. Registren los hallazgos y úsenlos para ajustar la oferta, el precio y la ubicación.
La planificación estratégica convierte esas observaciones en decisiones operativas. Definan metas para un horizonte de 5 años, pero divídanlas en acciones realizables: ventas previstas, canales de atención, recursos necesarios y fechas de revisión. Elaboren también un flujo de caja con ingresos y gastos estimados. Así podrán identificar meses en que el dinero disponible podría no cubrir pagos, incluso si las ventas parecen prometedoras.
¿Qué obligaciones laborales, municipales y de licencias suelen olvidarse al iniciar una empresa en Perú? Al contratar personal, contemplen la formalización laboral y los contratos sujetos a registro deben presentarse ante el MTPE dentro de los 15 días hábiles. Si operarán desde un local, revisen los requisitos municipales aplicables y las licencias vinculadas con la actividad antes de abrir.
Una contingencia frecuente es que las ventas o el abastecimiento no avancen según lo previsto. Establezcan medidas concretas: prioricen los gastos indispensables, identifiquen proveedores alternativos y decidan quién aprobará los cambios en el presupuesto. Por ejemplo, si un proveedor retrasa una entrega, definan cómo comunicarán el cambio a los clientes y qué productos pueden ofrecer mientras tanto. Revisen el plan cuando cambien las condiciones del mercado.
La planificación fiscal debe considerar ingresos, costos, actividad y régimen tributario, no solo la forma societaria. En Perú, el Régimen MYPE Tributario aplica una tasa de 10% sobre las primeras 15 UIT de utilidad, según la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT). Incluyan esta referencia en sus proyecciones y comparen el régimen con la situación real del negocio antes de tomar decisiones.
Organicen un calendario para revisar las obligaciones, los pagos y los documentos de la empresa. Una hoja de cálculo puede separar ventas previstas, gastos operativos, pagos tributarios y compromisos laborales, con responsables y fechas de seguimiento. Si planean contratar, incorporen el costo laboral al flujo de caja antes de acordar remuneraciones. La asesoría tributaria y laboral ayuda a evaluar obligaciones relacionadas, mientras que cada trámite municipal depende de la actividad y del lugar donde operará el negocio.
4. Formalización de la empresa desde el inicio
¿Qué requisitos y documentos se necesitan para constituir una empresa en Perú? Organicen los datos de los socios, sus aportes, la actividad económica, el domicilio fiscal y la designación de representantes. La minuta recoge el acuerdo de constitución y debe elevarse a escritura pública conforme al artículo 5 de la Ley General de Sociedades. Luego, presenten el título para su inscripción en SUNARP.
¿Cómo se realiza la inscripción de una empresa en SUNARP y cuánto demora? La solicitud puede tramitarse digitalmente mediante SID-SUNARP; la inscripción otorga personalidad jurídica y formaliza la existencia legal de la sociedad. Para una S.A.C.S., el plazo estimado es de 1 a 5 días hábiles, sujeto a la calificación de SUNARP. En otros casos, la duración depende de la revisión del título y de que los documentos estén correctamente preparados.
¿Cuánto cuesta constituir una empresa en Perú y qué tasas de notaría y SUNARP se pagan? El desembolso depende de la forma societaria, el capital, la complejidad de los documentos y los derechos notariales y registrales aplicables. No presupuesten una cifra única sin considerar esos componentes: calculen cada concepto antes de iniciar el trámite y reserven recursos para completar la formalización.
Muchos emprendedores concentran sus esfuerzos en la escritura y dejan para después la activación tributaria. La inscripción en Registros Públicos no completa por sí sola el proceso: después deben tramitar el RUC, elegir el régimen tributario que corresponda y obtener la clave SOL. Completen también la activación en SUNAT y configuren la emisión de comprobantes para empezar a operar con orden.
¿Qué riesgos legales y tributarios genera declarar un domicilio fiscal o una actividad económica incorrectos? El domicilio fiscal debe ser real, válido y capaz de recibir correspondencia o visitas cuando sea necesario. Si los datos no reflejan la operación, pueden dificultar las notificaciones y generar inconsistencias en las obligaciones tributarias. Declaren la actividad que realmente desarrollarán para evitar discrepancias entre los documentos y las operaciones de la empresa.
El capital inicial debe responder al plan de gastos, no a una cifra elegida al azar. La planificación consultada recomienda considerar un capital social de S/ 1.000 a S/ 5.000 al constituir una empresa en Perú. Usen esa referencia junto con sus necesidades de inventario, equipos y pagos operativos; no comprometan todo el efectivo disponible en el aporte inicial.
Después de inscribirse, habiliten los libros contables desde el primer mes y mantengan un sistema básico para registrar ingresos, gastos, impuestos y flujo de caja. Aunque no necesiten un local comercial, deben declarar un domicilio fiscal válido. Separar los documentos societarios de los registros de operación ayuda a identificar pendientes y corregir inconsistencias antes de que se conviertan en problemas.
La formalización continúa cuando la empresa empieza a operar. Revisen que el RUC, la actividad declarada, el domicilio fiscal y los comprobantes correspondan al negocio real. Una revisión legal y tributaria de estos datos permite detectar errores en la constitución y ordenar los pasos pendientes antes de asumir compromisos comerciales.
5. Separación de finanzas personales y empresariales
¿Cómo evitar que los gastos del negocio se mezclen con los personales? Usen una cuenta destinada a las operaciones de la empresa y registren el motivo de cada movimiento. Si pagan una compra empresarial con dinero propio, guarden el comprobante y documenten el reembolso. Si usan fondos de la empresa para un gasto personal, identifiquen la operación y regularícenla en los registros.
La separación también exige definir quién autoriza los pagos y cómo se conservan los sustentos. Por ejemplo, asignen a una persona la aprobación de compras y archiven contratos, comprobantes y constancias de pago. Un registro contable ordenado permite distinguir ingresos, costos operativos, obligaciones tributarias y retiros de los socios. Sin esa clasificación, el flujo de caja deja de mostrar con claridad cuánto puede destinarse al negocio.
El patrimonio de una sociedad no debe tratarse como una extensión de los bienes de sus socios. En una S.A. o una S.A.C., la responsabilidad de los socios se limita a sus aportes de capital, lo que protege su patrimonio personal frente a las deudas de la sociedad. Mantengan esa separación en la práctica: documenten aportes, préstamos y pagos, y no confundan los activos empresariales con los bienes personales.
La estructura elegida influye en cómo se organiza esa protección. Si trabajan como S.A.C., por ejemplo, definan los aportes de cada socio y cómo se aprobarán los retiros o gastos extraordinarios. La responsabilidad limitada no reemplaza los acuerdos internos ni una gestión transparente. Revisen que los registros reflejen las decisiones tomadas y que las obligaciones de la empresa no se confundan con compromisos individuales.
Separen también el dinero destinado a obligaciones laborales. Si la empresa contrata personal, incorporen las remuneraciones y demás compromisos laborales en la planificación financiera, y guarden los documentos de cada pago. No consideren como utilidad disponible el dinero reservado para esas obligaciones. Si tienen dudas sobre contratos, remuneraciones o responsabilidades laborales, soliciten orientación en Derecho Laboral antes de tomar decisiones que afecten a la empresa o a sus trabajadores.
La separación financiera empieza con un presupuesto que distinga ventas, costos, impuestos, pagos a proveedores y retiros de socios. Revisen los movimientos con una frecuencia definida y comparen lo proyectado con lo registrado. Por ejemplo, si bajan las ventas, identifiquen qué costos pueden ajustarse sin recurrir de manera improvisada a fondos personales. Así, cada decisión financiera se apoya en información verificable.
La gestión comercial también depende de saber a quién venden. Construyan un perfil de cliente ideal, o buyer persona, a partir de necesidades observables. Por ejemplo, una tienda de ropa deportiva puede definir si atenderá a jóvenes que buscan prendas para entrenar o a personas que priorizan la comodidad para el uso diario. Ese perfil orienta el inventario, la comunicación y los costos de promoción, en lugar de asignar recursos sin un objetivo concreto.
Para ordenar estas prácticas, establezcan responsables, documentos de respaldo y un procedimiento para reembolsos y retiros. Si la mezcla de fondos ya generó desacuerdos entre socios o dudas sobre obligaciones laborales, soliciten asesoría legal para revisar los acuerdos y definir medidas correctivas. Actúen antes de que una confusión financiera se convierta en un conflicto empresarial.
ABOGADOS Perú: Derecho de Familia
ABOGADOS Perú puede orientarles cuando la constitución de la empresa plantea dudas legales o surgen desacuerdos que requieren atención. Si un conflicto afecta contratos, obligaciones o bienes, el Derecho Civil permite analizar esos aspectos; ante consultas sobre contratación y relaciones con trabajadores, el Derecho Laboral aborda el componente laboral. La asesoría jurídica ayuda a revisar documentos, identificar responsabilidades y ordenar los siguientes pasos según el problema concreto.
Constituir una empresa también puede tener efectos en la vida familiar, especialmente cuando se aportan bienes compartidos o participan familiares en el negocio. En esos casos, el Derecho de Familia ayuda a comprender las implicancias legales de esas relaciones. Si necesitan orientación sobre una situación vinculada con su empresa o su entorno familiar, contacten a ABOGADOS Perú.
Den un paso firme hacia una empresa bien estructurada
Constituir una empresa también implica decidir cómo enfrentarán desacuerdos, cambios de dirección y nuevas responsabilidades. Antes de avanzar, definan quién coordinará las decisiones legales y cómo documentarán los acuerdos que afectan al negocio. Esa preparación les permitirá responder con mayor orden cuando cambien las circunstancias.
Evitar los errores comunes al constituir una empresa en Perú requiere atender no solo los documentos iniciales, sino también las relaciones que pueden influir en la actividad. Si una decisión empresarial se cruza con asuntos familiares, laborales o civiles, contar con orientación legal pertinente puede ayudarles a entender sus opciones y actuar con criterio.
ABOGADOS Perú brinda asesoría en Derecho de Familia, Derecho Laboral y Derecho Civil. Si necesitan revisar una situación legal relacionada con su empresa o sus vínculos personales, contacten a ABOGADOS Perú para conversar sobre el siguiente paso. Avancen con decisiones claras y construyan una base sólida para el futuro de su negocio.
Preguntas frecuentes sobre la constitución de empresas en Perú
¿Y si quiero evitar todos estos errores sin enredarme?
Avancen por etapas y mantengan un expediente único con documentos, acuerdos y pendientes. Primero definan quiénes participarán y qué actividades realizará el negocio; luego revisen los documentos societarios antes de firmarlos. Una lista de control compartida ayuda a que cada socio conozca sus responsabilidades y fechas. Si tienen dudas sobre la estructura o los acuerdos, la asesoría en Derecho Corporativo y Societario puede ayudarles a evaluar las opciones legales.
¿Cuáles son los errores más comunes al constituir una empresa en Perú?
Entre los errores comunes al constituir una empresa en Perú están elegir una estructura sin considerar a los socios, dejar ambiguas las reglas para resolver desacuerdos y describir actividades que no corresponden al negocio real. También es fácil pasar por alto documentos posteriores a la inscripción o mezclar gastos personales y empresariales. Antes de iniciar operaciones, comparen los documentos aprobados con la actividad que realmente desarrollarán y asignen responsables para los trámites pendientes.
¿Qué tipo de empresa conviene elegir en Perú: SAC, SRL, EIRL o SA?
No hay una forma que convenga a todos: comparen cuántas personas participarán, cómo se administrarán las decisiones y qué planes de crecimiento tienen. La mayoría de las sociedades requiere dos socios, salvo excepciones legales; la E.I.R.L. puede ser relevante para quien emprende individualmente. En una S.A. o S.A.C., la responsabilidad de los socios se limita a sus aportes. Revisen también las diferencias operativas y tributarias antes de escoger.
¿Cómo verificar y reservar correctamente el nombre de una empresa en SUNARP?
Consulten en SUNARP si la denominación elegida ya está tomada antes de preparar los documentos societarios. Conviene tener alternativas listas: si el nombre coincide con uno inscrito, podrán evaluar otra opción sin rehacer todo el planteamiento. Consultar el nombre de la sociedad no reemplaza la evaluación de una marca o un dominio web, porque identifican aspectos distintos del negocio. Definan cuál usarán en los documentos y cuál presentarán al público.
¿Qué errores se cometen al redactar el pacto social y el estatuto de una empresa?
Un error frecuente es copiar un modelo sin ajustarlo a los aportes, la administración y las decisiones que realmente necesitan los socios. También pueden quedar sin resolver asuntos como la salida de un integrante, los desacuerdos o la autorización de gastos importantes. Antes de firmar, comparen cada cláusula con los acuerdos alcanzados y asegúrense de que las facultades de representación sean coherentes. Así reducen las contradicciones entre lo pactado y la operación.
¿Qué pasos se deben seguir para obtener RUC y elegir el régimen tributario en SUNAT?
Después de la inscripción societaria, tramiten el RUC, definan el régimen tributario que corresponda a la actividad y situación de la empresa, y obtengan la clave SOL. Para elegir, consideren cómo generarán ingresos, los costos del negocio y las obligaciones que asumirán. Por ejemplo, una empresa que vende productos debe proyectar sus operaciones y revisar qué régimen se ajusta a sus características antes de declarar el inicio de actividades ante SUNAT.
¿Es obligatorio abrir una cuenta bancaria empresarial o aportar capital mínimo en Perú?
La cuenta bancaria empresarial y el capital social son asuntos distintos: la cuenta facilita el control de operaciones, mientras que los aportes forman parte de la constitución. La referencia de S/ 1.000 a S/ 5.000 se presenta como recomendación para planificar el capital inicial, no como una cifra universal para todos los negocios. Definan los aportes según las necesidades y acuerdos de los socios, y documenten los movimientos para mantener registros claros.
