 Saltar al contenido
¿Una deuda bancaria deja de poder cobrarse solo porque han pasado varios años? No necesariamente. La prescripción de deudas con bancos en perú 2026 depende de qué acción se busca ejercer, desde cuándo pudo exigirse la obligación y si algún acto afectó el cómputo del plazo. Por eso, la fecha del último pago o de una carta recibida no basta, por sí sola, para llegar a una conclusión.
Una cobranza puede reavivar la preocupación, sobre todo si no sabes si un abono, un documento firmado o una notificación judicial cambió la situación. En esta guía encontrarás qué plazos pueden aplicarse, qué fechas y documentos conviene revisar y por qué la prescripción no significa que la deuda desaparezca ni que se elimine automáticamente del historial crediticio. También verás qué tener presente ante una comunicación formal o una demanda. La revisión debe considerar los antecedentes de la obligación y la vía de cobro; con esa información, podrás evaluar el siguiente paso sin asumir que el paso del tiempo resuelve por sí solo el caso.
Puntos Clave
- La antigüedad de una deuda no basta para concluir que prescribió; identifica qué acción se busca ejercer y desde cuándo pudo exigirse.
- No asumas que existe un plazo único para todos los productos bancarios: el documento que respalda la obligación puede influir en el análisis.
- Ordena vencimientos, pagos, acuerdos y notificaciones por fecha. Distinguir los actos que podrían afectar el cómputo de las simples gestiones de cobranza es clave.
- La prescripción no borra automáticamente la deuda ni elimina por sí sola un reporte crediticio; también debe hacerse valer por la vía correspondiente.
- Para evaluar la prescripción de deudas con bancos en perú 2026, reúne contrato, estados de cuenta, comprobantes y comunicaciones. Ante una demanda o una duda sobre el plazo, busca orientación jurídica.
Prescripción de deudas bancarias en Perú: qué significa y qué no significa
La antigüedad por sí sola no permite concluir que una deuda bancaria prescribió. Para evaluar la prescripción de deudas con bancos en perú 2026, identifica qué obligación se reclama, qué acción podría ejercer el acreedor y qué hechos o documentos influyen en el cómputo del plazo. Una deuda pendiente desde hace años no queda cancelada automáticamente por el simple paso del tiempo.
La prescripción se relaciona con la posibilidad de exigir una obligación por la vía judicial. En términos sencillos, puede servir como defensa frente a una acción de cobro si se cumplen los requisitos legales aplicables y se plantea conforme al procedimiento correspondiente. No significa que el banco borre sus archivos, que la deuda desaparezca ni que un juez deba reconocerla sin que se invoque.
En síntesis: la prescripción puede limitar la acción judicial para exigir el pago, pero no borra automáticamente la obligación ni sus antecedentes.
¿Qué implica la prescripción para una deuda bancaria?
Conviene separar tres elementos. La obligación es el compromiso de pago que surge de la relación con el banco. La acción judicial es la vía para pedir a un juez que ordene el pago. Y la prescripción puede permitir que el deudor se oponga a esa acción cuando se haya cumplido el plazo aplicable, según las circunstancias del caso.
Que una persona no haya recibido comunicaciones durante un periodo prolongado no demuestra, por sí solo, que la acción prescribió. Podrían existir vencimientos distintos, documentos que respalden la deuda o actuaciones relevantes que deban revisarse. Para llegar a una conclusión hay que contrastar las fechas y los antecedentes con las normas pertinentes, no solo contar cuánto tiempo ha pasado.
Deuda prescrita, cobranza y reporte crediticio: conceptos distintos
¿Una llamada de cobranza significa que ya existe una demanda? No. Una comunicación extrajudicial es distinta de una notificación judicial. A su vez, que una deuda aparezca en un reporte crediticio no determina por sí solo si el acreedor conserva una acción judicial vigente. Aunque estos asuntos se relacionan con la misma obligación, cada uno tiene efectos y reglas que deben analizarse por separado.
- Obligación: el compromiso de pago y sus documentos de respaldo.
- Cobranza extrajudicial: comunicaciones para solicitar el pago, que no equivalen a una resolución judicial.
- Demanda: un procedimiento ante un juez, en el que podría tener que plantearse la prescripción como defensa.
- Reporte crediticio: un registro cuya permanencia o rectificación no se define automáticamente por la prescripción.
No asumas que una gestión de cobranza confirma que la deuda puede cobrarse judicialmente, ni que un eventual argumento de prescripción eliminará de inmediato el registro crediticio. Si recibes una notificación formal, conserva el documento y revisa con atención la fecha y el contenido. En una controversia civil, ordenar la información de la obligación y sus antecedentes ayuda a evaluar el siguiente paso con prudencia.
¿Cuántos años deben pasar para que prescriba una deuda bancaria en Perú?
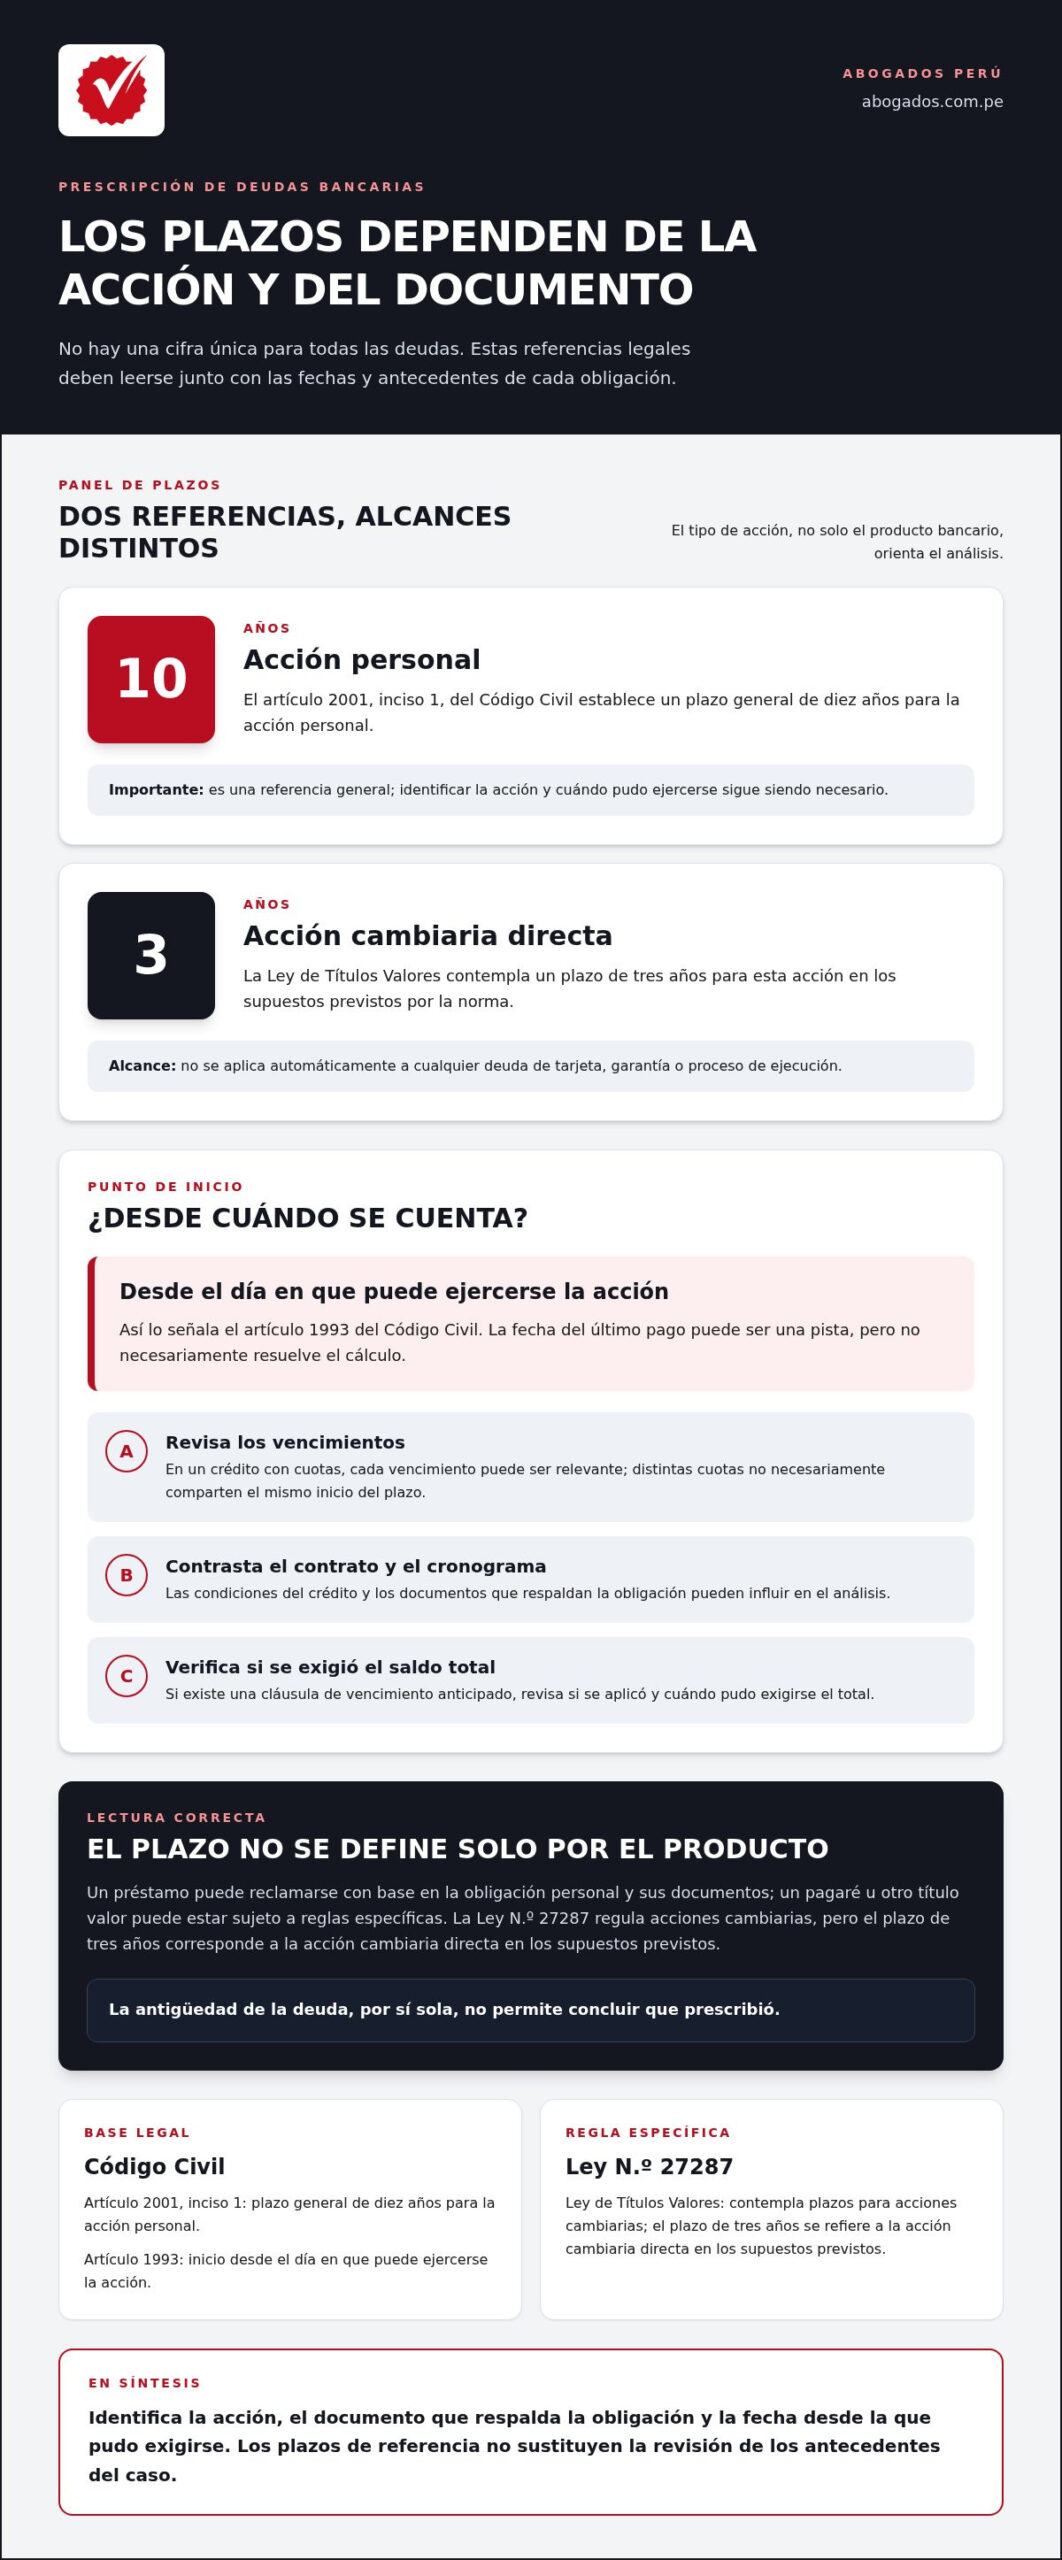
No existe una cifra que permita resolver todos los casos bancarios sin revisar los documentos. El artículo 2001, inciso 1, del Código Civil establece un plazo general de diez años para la acción personal, mientras que ciertos títulos valores tienen reglas propias: la Ley de Títulos Valores contempla, en determinados supuestos, un plazo de tres años para la acción cambiaria directa. Para determinar la prescripción de deudas con bancos en perú 2026, identifica qué acción se pretende ejercer y qué documento la respalda.
En síntesis: el plazo aplicable depende de la acción y de cuándo pudo exigirse, no solo del producto bancario ni de la fecha del último pago.
¿Desde cuándo se calcula el plazo de prescripción?
El artículo 1993 del Código Civil señala que la prescripción comienza desde el día en que puede ejercerse la acción. Por eso, la fecha en que dejaron de hacerse pagos es una pista, pero no siempre resuelve el cálculo. En un crédito con cuotas, cada vencimiento puede ser relevante; si el contrato contempla el vencimiento anticipado del saldo, también hay que revisar si esa cláusula se aplicó y cuándo pudo exigirse el total.
Por ejemplo, si dos cuotas vencieron en fechas distintas, no conviene asumir que ambas comparten automáticamente el mismo punto de inicio. Revisa el cronograma, el contrato, las comunicaciones sobre vencimiento anticipado y cualquier documento que indique desde cuándo se reclamó el saldo total. La fecha jurídicamente relevante depende de las condiciones del crédito y de los hechos que puedan acreditarse.
¿El plazo es igual para tarjetas, préstamos y títulos valores?
No necesariamente. Un préstamo puede reclamarse con base en la obligación personal y sus documentos, mientras que un pagaré u otro título valor puede habilitar acciones sujetas a reglas específicas. La Ley de Títulos Valores, Ley N.º 27287, establece plazos para acciones cambiarias; el plazo de tres años se refiere a la acción cambiaria directa en los supuestos previstos por esa norma. No debe aplicarse sin análisis a cualquier deuda de tarjeta, garantía o proceso de ejecución.
También importa distinguir el inicio del plazo de los hechos que podrían interrumpirlo. El artículo 1996 del Código Civil contempla supuestos como el reconocimiento de la obligación, la intimación para constituir en mora y la notificación de una demanda u otro acto previsto por la norma. Un abono podría ser relevante si constituye reconocimiento; en cambio, no toda llamada, carta o requerimiento produce automáticamente ese efecto. Verifica su contenido, fecha y forma, sin equiparar un pago, una cobranza extrajudicial y una demanda.
Para ordenar tus antecedentes, registra por separado cada vencimiento, pago, acuerdo y notificación. El Reporte de Deudas de la SBS permite consultar información crediticia, pero no reemplaza el análisis del contrato ni determina por sí solo cuándo pudo ejercerse una acción. Si las fechas o el documento de cobro generan dudas, una revisión jurídica de la obligación puede ayudar a evaluar el cómputo y los pasos prudentes.
Pagos, reconocimientos y demandas: qué puede cambiar el cómputo
Una fecha posterior al primer incumplimiento puede ser jurídicamente relevante, pero no todos los eventos producen el mismo efecto. Para analizar la prescripción de deudas con bancos en perú 2026, no basta con contar años: reconstruye qué ocurrió, cuándo ocurrió y qué evidencia lo demuestra. Un pago, un acuerdo firmado y una notificación judicial no son hechos intercambiables.
En síntesis: evalúa cada evento según su naturaleza, sus requisitos legales y la evidencia disponible. No toda gestión de cobranza reinicia automáticamente el plazo.
¿Qué hechos pueden interrumpir la prescripción?
El artículo 1996 del Código Civil peruano contempla supuestos de interrupción, entre ellos el reconocimiento de la obligación, la intimación para constituir en mora y la notificación de una demanda u otro acto previsto por la norma. La aplicación y las consecuencias dependen de las circunstancias: importa qué se comunicó o firmó, a quién, en qué fecha y de qué manera.
Un abono parcial podría ser relevante si, según el contexto, constituye reconocimiento de la obligación. Un convenio de refinanciación también merece atención por su contenido y fecha. En cambio, no trates automáticamente una llamada, un mensaje o una carta de cobranza como un acto interruptivo. Tampoco supongas que cualquier requerimiento equivale a una intimación con el efecto legal correspondiente. Antes de aceptar una propuesta de pago o firmar un documento, entiende qué obligación reconoce y qué consecuencias podría tener; no decidas solo por la presión de una llamada.
Cómo construir una línea de tiempo documentada
Ordena los antecedentes desde el primer vencimiento relevante hasta la comunicación más reciente. Registra las fechas exactas y distingue entre documentos recibidos, constancias verificables y recuerdos o anotaciones personales. Así podrás detectar vacíos y evitar que una fecha incierta se convierta en la base de un cálculo concluyente.
- Reúne el contrato y el cronograma: identifica las cuotas, sus vencimientos y las cláusulas sobre el saldo total.
- Agrega los movimientos: incorpora estados de cuenta, comprobantes de pago y constancias de abonos, con su fecha y concepto.
- Incorpora acuerdos y comunicaciones: guarda convenios, solicitudes de refinanciación, cartas, correos y mensajes; anota si fueron firmados, recibidos o solo enviados.
- Separa las actuaciones judiciales: archiva la demanda y, especialmente, la constancia de notificación, si la tienes. La fecha de una llamada de cobranza no la reemplaza.
- Marca lo que falta verificar: señala fechas aproximadas o documentos incompletos y contrasta esos datos antes de calcular.
El reporte de deudas puede servir para revisar información crediticia, pero no sustituye los documentos del préstamo ni acredita por sí solo el efecto jurídico de un pago o una comunicación. La Plataforma Digital Única del Estado Peruano explica cómo solicitar el reporte de la SBS. Si una notificación judicial, un acuerdo o un pago genera dudas, una revisión jurídica de la obligación puede ayudar a ordenar los antecedentes y evaluar el siguiente paso con criterio civil.
¿La prescripción borra la deuda o detiene toda cobranza?
No. La prescripción no elimina automáticamente la obligación, no impide por sí sola todo contacto de cobranza y tampoco borra un reporte crediticio. Son asuntos distintos: una cosa es discutir si aún puede exigirse judicialmente el pago; otra, revisar las comunicaciones extrajudiciales o la información registrada. Para analizar la prescripción de deudas con bancos en perú 2026, no confundas estos efectos ni asumas que una consecuencia resuelve las demás.
| Situación | Qué significa | Qué revisar |
|---|---|---|
| Prescripción | Puede permitir que el deudor oponga una defensa frente a una acción de cobro, si corresponde y la plantea por la vía aplicable. | La obligación, el plazo, sus fechas y los hechos relevantes. |
| Cobro extrajudicial | Son comunicaciones o gestiones para solicitar el pago; no equivalen por sí mismas a una decisión judicial. | Quién se comunica, qué solicita y si existe algún documento formal. |
| Demanda | Es un proceso judicial que requiere atención y respuesta conforme a sus reglas. | La notificación, el expediente y los plazos procesales aplicables. |
| Reporte crediticio | Es información financiera registrada; su exactitud y tratamiento se revisan por separado de la defensa judicial. | Los datos reportados y los canales oficiales para consultar o plantear una rectificación. |
Qué puede pasar si el banco inicia una demanda
¿Una carta de cobranza significa que ya existe un juicio? No necesariamente. Una notificación judicial debe distinguirse de una llamada, un correo o una carta extrajudicial. Si recibes documentos del juzgado, guárdalos completos, anota cuándo y cómo fueron notificados y revisa de inmediato el expediente y los plazos. No dejes la respuesta para después: la prescripción no se asume ni se aplica automáticamente solo porque haya transcurrido tiempo.
El Código Civil establece que la prescripción debe ser invocada por quien busca beneficiarse de ella y que el juez no la declara de oficio. La forma y la oportunidad para plantearla dependen del proceso y de las actuaciones recibidas. Por eso, ante una demanda, revisa tanto el cómputo como la vía procesal pertinente con orientación jurídica.
Qué revisar sobre la información crediticia
Un argumento de prescripción no determina, por sí solo, que un registro sea inexacto o deba eliminarse. Verifica qué entidad reporta la información, a qué obligación corresponde y si los datos coinciden con tus documentos. Si detectas una diferencia, revisa los canales oficiales aplicables para solicitar información o plantear el reclamo correspondiente. No asumas un plazo de permanencia ni una eliminación automática sin verificar las reglas vigentes.
Si recibiste una notificación judicial o necesitas analizar la deuda, sus antecedentes y el reporte, solicita orientación jurídica sobre la cobranza bancaria. Revisar el expediente y los documentos a tiempo permite evaluar los pasos disponibles sin anticipar un resultado.
Qué hacer en 2026 si crees que tu deuda bancaria prescribió
¿Sospechas que el tiempo transcurrido podría ser relevante? Antes de responder una cobranza, firmar un acuerdo o tomar una decisión de pago, organiza los antecedentes. La prescripción de deudas con bancos en perú 2026 se evalúa a partir de la obligación concreta, sus fechas y las actuaciones que puedan tener relevancia legal. Una revisión ordenada ayuda a identificar qué dudas resolver y qué paso considerar, sin dar por hecho que la deuda prescribió.
Documentos y datos que conviene ordenar antes de decidir
Reúne los documentos en un solo archivo y ordénalos por fecha. Incluye originales o copias legibles, conserva los mensajes completos y evita basar el cálculo únicamente en recuerdos. Si una fecha es aproximada, indícala como estimada para distinguirla de un dato que puedes demostrar.
- Origen de la deuda: contrato, anexos, cronograma de pagos y documentos que identifiquen la obligación.
- Movimientos: estados de cuenta y comprobantes de pagos, incluidos los abonos parciales.
- Acuerdos posteriores: convenios, solicitudes o documentos de refinanciación y reprogramación.
- Comunicaciones: cartas, correos, mensajes y constancias de recepción, con sus fechas.
- Actuaciones judiciales: notificaciones recibidas y documentos del expediente, si existe un proceso.
Luego prepara una cronología con columnas para fecha, evento, documento que lo respalda y observaciones. Separa lo comprobado de lo estimado. Por ejemplo, una anotación personal sobre una llamada no equivale a una notificación judicial: registra ambas, pero identifica claramente su distinta naturaleza y evidencia.
Cómo una revisión legal puede aclarar el siguiente paso
La evaluación civil no consiste únicamente en contar el tiempo. Requiere revisar qué obligación se reclama, cuándo pudo exigirse, qué documentos la respaldan y si hubo pagos, acuerdos o actuaciones relevantes. Si existe una demanda, una ejecución o una discrepancia entre los estados de cuenta y los documentos recibidos, actúa con prontitud y analiza la respuesta según el estado concreto del caso.
Con los antecedentes ordenados, la asesoría y representación en derecho civil pueden ayudar a evaluar las opciones y orientar el siguiente paso. Esto no anticipa un resultado: permite analizar los documentos y las circunstancias particulares con mayor claridad. Evita firmar un reconocimiento o aceptar una propuesta sin comprender antes su alcance.
Para revisar tu caso y la documentación relacionada, solicita orientación legal. Si recibiste una notificación judicial, conserva el documento y busca orientación sin demora para evaluar las actuaciones y los plazos aplicables.
Da el siguiente paso con claridad y respaldo jurídico
Una decisión sobre una deuda puede tener efectos que van más allá de una llamada o una propuesta de pago. Antes de responder, ordena tus documentos y fechas, y procura atender oportunamente cualquier actuación judicial. Así podrás abordar la prescripción de deudas con bancos en perú 2026 a partir de los hechos de tu caso, sin basarte en suposiciones ni comprometerte sin entender el alcance.
Si necesitas analizar la obligación y sus antecedentes, ABOGADOS Perú brinda asesoría y representación en controversias civiles y patrimoniales en Perú. La orientación puede ayudarte a identificar qué aspectos requieren revisión y qué opciones considerar, sin anticipar un resultado legal.
Solicita orientación legal para revisar tu caso y da el siguiente paso con mayor claridad. Una revisión cuidadosa puede ayudarte a tomar decisiones informadas y proteger tus intereses con prudencia.
Preguntas frecuentes sobre la prescripción de deudas bancarias
¿La prescripción de una deuda bancaria se aplica automáticamente?
No conviene asumir que se aplica automáticamente. La prescripción puede tener que ser invocada por la parte interesada y evaluada según el procedimiento correspondiente. Que la deuda sea antigua no demuestra, por sí solo, que el plazo se cumplió ni que no hubo hechos que afectaran su cómputo. Si recibes una notificación judicial, conserva el documento y revisa de inmediato su fecha, contenido y plazo de respuesta.
¿Una deuda vendida o cedida a otra empresa empieza a prescribir desde cero?
No se puede concluir que el plazo empiece de nuevo solo porque el crédito fue cedido o ahora lo reclama otra empresa. Identifica quién se comunica, reúne los documentos que sustentan el reclamo y compara la información con el contrato y los antecedentes que conservas. La cesión, las fechas y cualquier acto posterior deben evaluarse en conjunto. No reconozcas ni pagues únicamente por una comunicación cuyo origen y sustento aún no has revisado.
¿Una deuda refinanciada tiene un nuevo plazo de prescripción?
Depende del contenido del acuerdo y de las circunstancias en que se firmó. Una refinanciación puede modificar cuotas y vencimientos e incluir declaraciones sobre la obligación, pero su efecto legal no se determina solo por el título del documento. Compara el acuerdo y sus anexos con el contrato original, el nuevo cronograma y los comprobantes posteriores. Si hay diferencias entre lo pactado y los estados de cuenta, guárdalas para su revisión.
¿La prescripción de un préstamo también elimina una garantía hipotecaria?
No debe asumirse que la prescripción vinculada al préstamo elimina automáticamente la hipoteca o cualquier acción relacionada. La garantía y la obligación principal pueden plantear cuestiones jurídicas distintas, según el instrumento constituido y lo que se reclame. Revisa la escritura pública, el contrato, los documentos de inscripción disponibles y cualquier actuación judicial relacionada con el inmueble. Para valorar sus efectos, es necesario contrastar esos antecedentes con las normas vigentes aplicables al caso concreto.
¿Pagar una cuota pequeña puede afectar la prescripción de la deuda?
Puede ser un hecho relevante, pero no se puede determinar su efecto sin revisar la fecha, el concepto del abono y la documentación asociada. Verifica si el comprobante identifica una cuota específica o si el pago aparece aplicado a otra obligación. Considera también si firmaste un acuerdo o reconocimiento en fechas cercanas. Antes de abonar una deuda antigua, reúne esos antecedentes y busca orientación sobre las posibles consecuencias.
¿Puedo solicitar un crédito aunque una deuda bancaria haya prescrito?
Puedes presentar una solicitud, pero la prescripción no garantiza que la entidad la apruebe ni que desaparezca toda la información crediticia. La evaluación puede considerar información y criterios propios del producto solicitado. Antes de aplicar, revisa que tus datos sean correctos mediante los canales correspondientes y conserva evidencia si encuentras información que no reconoces o que parece desactualizada. La prescripción y la decisión crediticia son asuntos relacionados con la deuda, pero no equivalentes.
¿Qué hago si recibo una notificación judicial por una deuda antigua?
No la ignores. Conserva el documento completo, registra cuándo lo recibiste e identifica el juzgado, el número de expediente, lo que se solicita y cualquier plazo indicado. No respondas basándote únicamente en una llamada o mensaje previo: verifica que se trate de una actuación judicial. Reúne el contrato, los comprobantes y los acuerdos relacionados, y busca asesoría jurídica cuanto antes para revisar el expediente y evaluar la respuesta pertinente.
