 Saltar al contenido
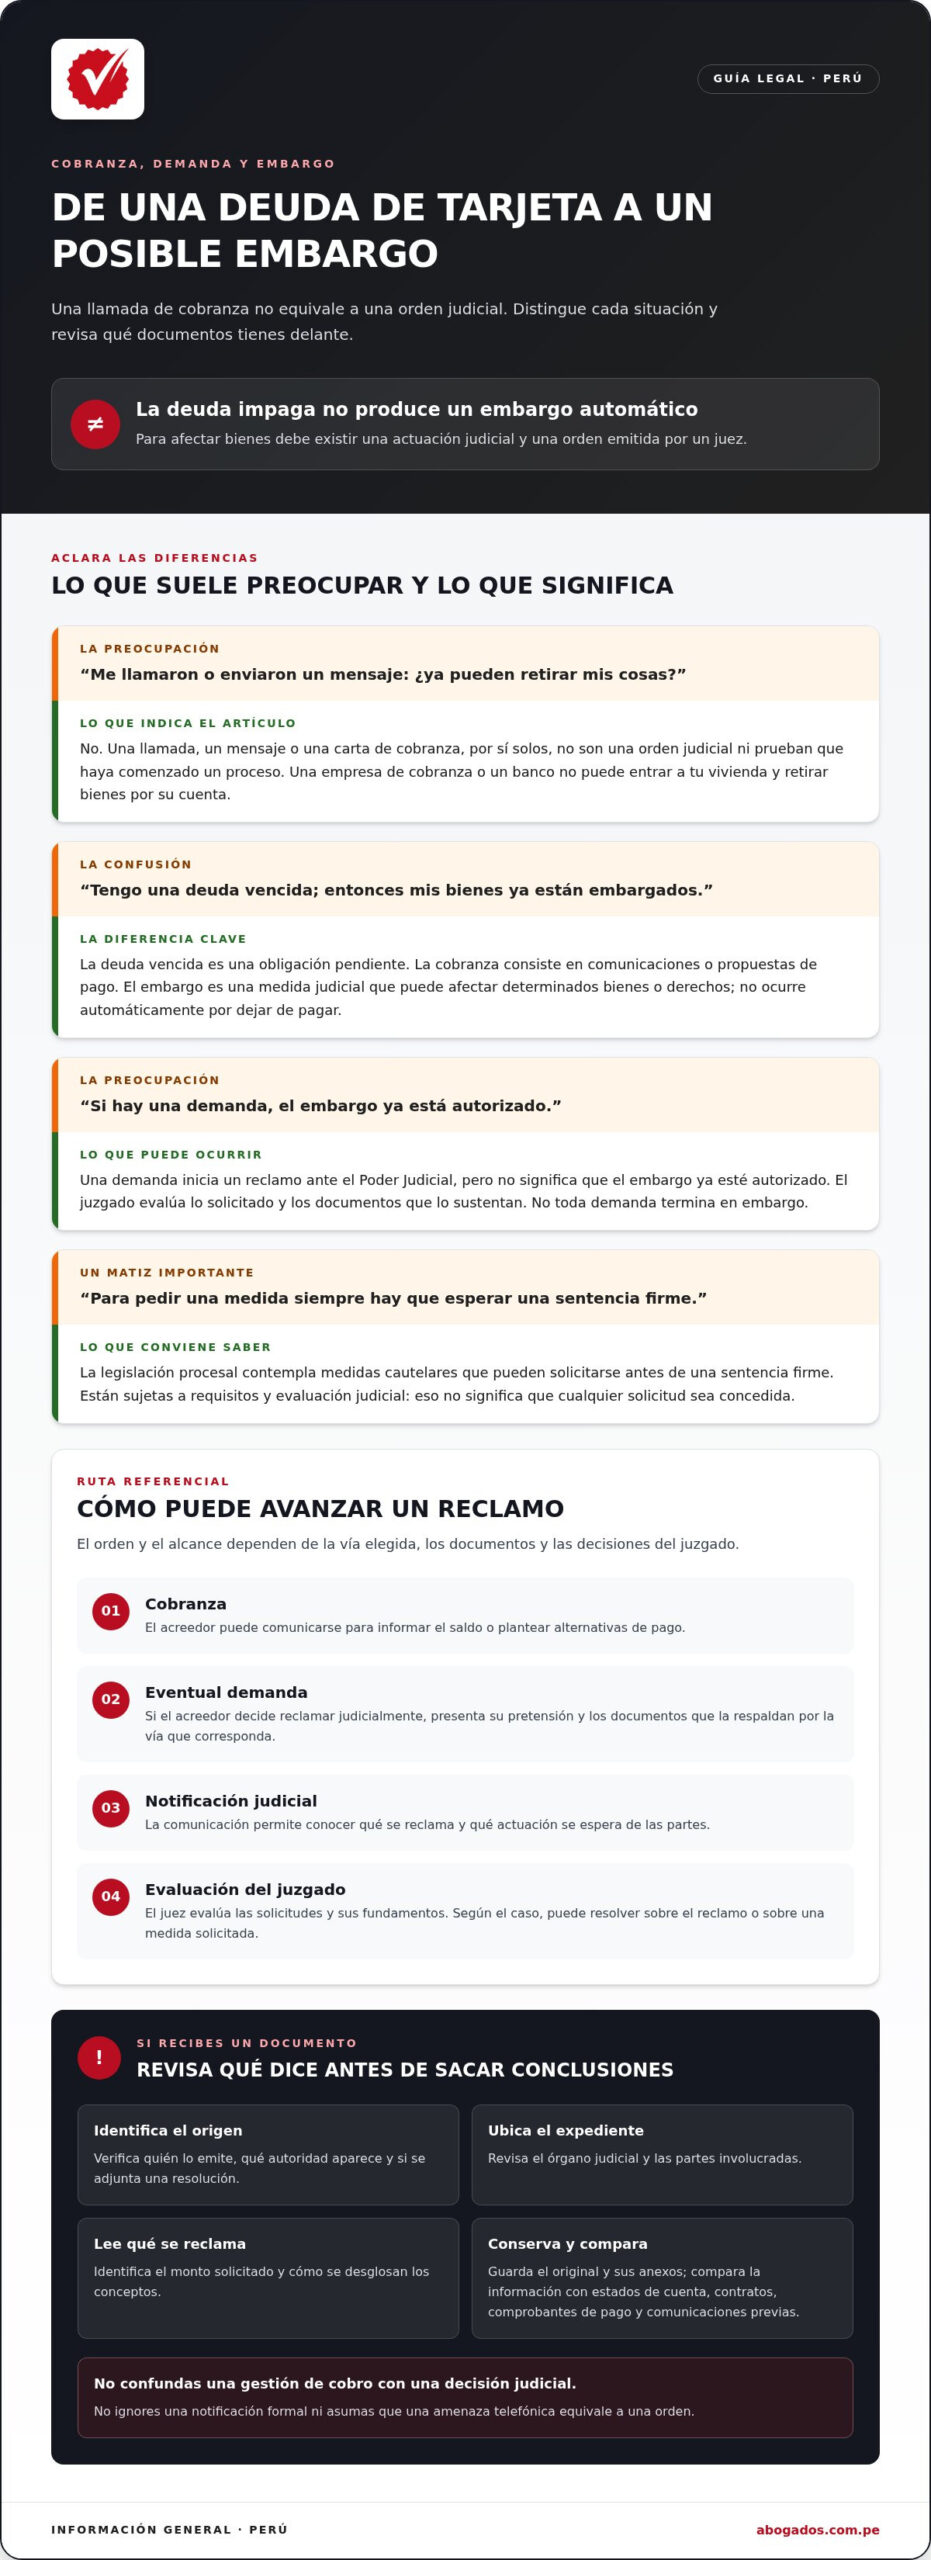
Una llamada de cobranza no significa que mañana perderás tu sueldo, tu vivienda o el dinero de tu cuenta. Entonces, ¿me pueden embargar por una deuda de tarjeta de crédito? La deuda impaga no genera un embargo automático: para afectar tus bienes debe existir una actuación judicial y una orden emitida por un juez. Por eso, es importante distinguir una llamada o carta de cobranza de una demanda y de una medida de embargo.
Es comprensible que una notificación cause temor, sobre todo si no sabes qué significa ni cuánto tiempo tienes para responder. En este artículo conocerás cómo puede avanzar el proceso en Perú, qué protecciones legales pueden aplicarse a ciertos ingresos y bienes y qué documentos revisar si recibes una comunicación judicial. También verás por qué conviene actuar pronto y analizar cada documento: una respuesta oportuna puede ser clave para proteger tus derechos.
Puntos Clave
- Si te preguntas «me pueden embargar por una deuda de tarjeta de crédito», revisa qué documentos sustentan el reclamo y qué medida se solicita. La ruta depende del caso concreto.
- La titularidad de los bienes, el origen del dinero y las circunstancias pueden influir en las protecciones legales que corresponde evaluar.
- Si recibes una notificación, conserva cada documento, registra las fechas y verifica el expediente para identificar qué actuación requiere respuesta.
- Los plazos dependen del proceso y de la notificación recibida. No asumas que una llamada de cobranza equivale a una demanda.
- Una retención, un saldo que no reconoces o bienes de terceros involucrados son motivos para solicitar una revisión legal de los documentos y actuaciones.
¿Me pueden embargar por una deuda de tarjeta de crédito en Perú?
Una deuda impaga no autoriza al banco ni a una empresa de cobranza a entrar a tu vivienda y retirar bienes por su cuenta. Si buscas saber si me pueden embargar por una deuda de tarjeta de crédito, la respuesta depende de que exista una actuación judicial válida y de lo que resuelva un juez. El retraso en el pago puede dar lugar a gestiones de cobro y a un reclamo, pero no convierte automáticamente tus bienes en objeto de embargo.
Conviene distinguir cuatro situaciones que suelen confundirse: la deuda vencida es una obligación pendiente de pago; la cobranza consiste en comunicaciones o propuestas para regularizarla; una demanda inicia una controversia ante el Poder Judicial; y el embargo es una medida que afecta bienes o derechos para asegurar o ejecutar el cumplimiento de una obligación. El trámite aplicable puede variar según el fundamento del reclamo y los documentos que presente el acreedor.
En términos sencillos, un embargo es una medida judicial que sujeta determinados bienes o derechos de una persona a un proceso para asegurar el cumplimiento de una obligación. Su alcance y los bienes que pueden quedar fuera dependen de la normativa aplicable y de las circunstancias del caso. Puedes consultar esta Definición legal de embargo como referencia general, sin confundirla con el análisis de las reglas peruanas.
¿Una llamada de cobranza significa que ya existe un embargo?
No. Una llamada, un mensaje o una carta de cobranza, por sí solos, no son una orden judicial ni prueban que haya comenzado un proceso. Una propuesta para pagar o refinanciar busca llegar a un acuerdo; una notificación judicial, en cambio, comunica una actuación dentro de un expediente. Revisa quién la emite, qué autoridad aparece y qué documento se adjunta. Si alguien amenaza con retirar tus cosas de inmediato, conserva el mensaje y verifica la situación antes de tomar decisiones bajo presión.
¿Qué tendría que ocurrir antes de afectar tus bienes?
En general, el acreedor debe acudir a la vía judicial que corresponda y sustentar su reclamo con documentos. Luego, el juzgado evalúa lo solicitado y decide conforme a las reglas del proceso. Sin embargo, no siempre se debe esperar una sentencia firme para solicitar una medida: la legislación procesal contempla medidas cautelares, sujetas a requisitos y evaluación judicial. Esto no significa que se conceda cualquier solicitud; la decisión depende de sus fundamentos y de las circunstancias del caso.
Por eso, no basta con preguntar si el banco ya obtuvo una sentencia. También importa identificar qué tipo de comunicación recibiste, qué medida se solicita y si la resolución proviene de un juzgado. Una notificación relacionada con una medida cautelar merece atención, incluso si el reclamo principal sigue en trámite. La vía concreta puede variar según los documentos presentados y el fundamento legal invocado; no se puede determinar solo por el nombre de la deuda.
Si tienes un documento que menciona una demanda, un expediente o una medida sobre tus bienes, conserva el original y sus anexos. Revisa el órgano judicial, las partes involucradas y lo que ordena la resolución. Analizar esas actuaciones permite distinguir una gestión de cobro de una decisión judicial y entender qué aspecto del reclamo requiere atención. No ignores una notificación formal ni asumas que una amenaza telefónica equivale a una orden.
Cómo puede avanzar un juicio por deuda bancaria hasta un embargo
¿Qué puede pasar después de dejar de pagar una tarjeta? No existe una ruta idéntica para todos los casos. Como orientación, el acreedor puede iniciar gestiones de cobranza y evaluar presentar una demanda. Si acude al Poder Judicial, el proceso puede incluir una notificación y decisiones del juzgado sobre el reclamo o las medidas solicitadas. El orden y el alcance de esas actuaciones dependen de la vía elegida y de los documentos que sustentan la deuda.
Una gestión de cobro es una comunicación del acreedor; una actuación judicial forma parte de un proceso ante un juzgado. Esta diferencia ayuda a interpretar cartas y mensajes sin restar importancia a una notificación formal. Una demanda tampoco significa que el embargo ya esté autorizado: el juez debe evaluar lo solicitado según las reglas aplicables.
- Cobranza: el acreedor puede comunicarse para informar el saldo o plantear alternativas de pago.
- Eventual demanda: si decide reclamar judicialmente, debe presentar su pretensión y los documentos que la respaldan por la vía que corresponda.
- Notificación: si se inicia un proceso, la comunicación judicial permite conocer qué se reclama y qué actuación se espera de las partes.
- Decisión del juzgado: el juez evalúa las solicitudes y los fundamentos presentados. Según el caso, puede resolver sobre el reclamo o una medida solicitada.
Esta secuencia es referencial, no una predicción de lo que ocurrirá en cada deuda. Si te preguntas «me pueden embargar por una deuda de tarjeta de crédito», ten presente que el nombre de la deuda no basta para determinar el trámite. También importan la documentación, el fundamento legal invocado y las decisiones del juzgado. No toda demanda termina en embargo.
¿Qué documentos y notificaciones debes revisar?
Empieza por identificar quién reclama, qué monto solicita y cómo se desglosan los conceptos. Compara esos datos con los estados de cuenta, contratos, comprobantes de pago y comunicaciones previas que tengas. Luego verifica si recibiste una propuesta de cobranza o una notificación emitida dentro de un expediente. Si el documento señala un juzgado, revisa la autoridad emisora y comprueba la información por los canales oficiales disponibles del Poder Judicial.
Guarda el documento completo y sus anexos, no solo una captura o la primera página. Anota cuándo y cómo lo recibiste, pues esa información puede ser relevante para evaluar la actuación y cualquier respuesta necesaria. Si el saldo reclamado no coincide con tus registros, conserva los estados de cuenta y comprobantes que permitan ubicar la diferencia. No concluyas que una comunicación es falsa solo porque es inesperada: verifica su origen.
¿Cuándo puede solicitarse una medida cautelar?
Una medida cautelar busca proteger temporalmente una pretensión mientras se resuelve el proceso o se hace efectiva una decisión. El acreedor puede solicitarla en determinados supuestos, pero no se concede automáticamente: el juez debe valorar los requisitos legales, los argumentos y las circunstancias del caso. Por eso, no siempre es necesario esperar una sentencia firme para solicitarla, ni toda solicitud conduce a que se afecten bienes.
Si recibes documentos judiciales o una resolución sobre tus bienes, una revisión legal puede ayudar a ordenar el expediente, contrastar el saldo y entender qué se ha decidido. En controversias civiles y patrimoniales, la revisión de documentos y actuaciones judiciales permite evaluar el caso concreto antes de definir cómo responder.
Qué bienes podrían embargarse y qué protecciones revisar en Perú
¿Qué bienes podrían quedar comprendidos en un embargo? Depende de lo que autorice la resolución judicial, de quién sea titular del bien y de las protecciones que establezca la ley. Por eso, no es correcto afirmar que todos los bienes o todas las cuentas bancarias reciben el mismo tratamiento. El artículo 648 del Código Procesal Civil contempla bienes inembargables y límites para ciertos ingresos, pero su aplicación requiere revisar las circunstancias concretas.
Como orientación general, un bien de propiedad del deudor puede ser evaluado para una medida, mientras que los bienes protegidos por ley no deben tratarse como automáticamente embargables. Si un objeto pertenece a otra persona, la titularidad puede ser relevante. Reúne documentos que la acrediten, como comprobantes de compra o registros, y revisa el alcance exacto de la orden judicial.
¿Qué reglas protegen parte de los ingresos y bienes?
Para deudas comunes, el artículo 648 protege las primeras cinco Unidades de Referencia Procesal (URP) de la remuneración. Sobre el excedente, el embargo puede alcanzar hasta una tercera parte. En obligaciones alimentarias existe una excepción: el juez puede ordenar el embargo de hasta el 60 % del ingreso, bajo las reglas aplicables a ese tipo de deuda. Estas protecciones no deben confundirse ni trasladarse automáticamente de un supuesto al otro.
La norma también contempla bienes de uso personal indispensable y herramientas necesarias para el trabajo, entre otros supuestos. La protección depende de que el bien encaje en la categoría legal y de las circunstancias; no basta con llamarlo “herramienta” o “artículo personal”. Si necesitas sustentar que un objeto es indispensable para trabajar, conserva documentos que expliquen su uso y su relación con tu actividad.
| Bien o ingreso | Qué conviene revisar |
|---|---|
| Remuneración | El límite protegido y el cálculo del excedente según el tipo de deuda. |
| Herramientas de trabajo | Si son necesarias para ejercer la actividad y si hay documentos que lo acrediten. |
| Bienes de uso personal | Si son indispensables y están comprendidos en la protección legal. |
| Bienes de terceros | Quién figura como titular y qué documentos prueban la propiedad. |
¿Pueden retener dinero de una cuenta bancaria?
Para evaluar una retención judicial, revisa la orden y el monto o alcance que autoriza. No asumas que cualquier saldo puede afectarse de la misma manera. Puede ser importante distinguir entre remuneraciones depositadas, ahorros acumulados y otros fondos, además de determinar su origen. Conserva boletas de pago, estados de cuenta y comprobantes de transferencias para seguir el recorrido del dinero. Si te preguntas «me pueden embargar por una deuda de tarjeta de crédito», esos documentos ayudan a evaluar si corresponde invocar una protección o cuestionar el alcance de la medida.
Qué hacer si recibes una demanda o una orden de embargo
Recibir un documento judicial puede generar preocupación, pero actuar con orden te ayudará a entender qué se reclama y qué debes revisar. Conserva la notificación completa, registra cuándo y cómo la recibiste y no la dejes de lado mientras intentas resolver el asunto directamente con el acreedor. Los plazos para responder dependen del proceso y de la notificación; no los calcules a partir de una llamada o de una fecha indicada en una comunicación de cobranza.
Pasos iniciales ante una notificación judicial
Reúne la cédula de notificación, sus anexos, las comunicaciones del acreedor, el contrato o estado de cuenta y los comprobantes de pago. Verifica quién aparece como demandante, qué juzgado emite el documento y qué se solicita. Luego comprueba la información del expediente por los canales oficiales disponibles. Si tienes dudas sobre su autenticidad o alcance, busca orientación legal pronto y no compartas información sensible con alguien cuya identidad no hayas verificado.
Al revisar el reclamo, compara los datos con tus propios registros. Una diferencia en el nombre, un saldo que no considera pagos realizados o cargos que no reconoces puede requerir una respuesta documentada. También revisa si la medida menciona bienes que pertenecen a otra persona o ingresos sujetos a protección legal. Guarda copias legibles y organiza los documentos por fecha; así será más fácil reconstruir lo ocurrido y evaluar qué observaciones plantear.
Como guía práctica, identifica estos puntos antes de tomar una decisión:
- Identidad: confirma que la persona demandada y los datos del acreedor correspondan a tu caso.
- Reclamo: compara el saldo y sus conceptos con los estados de cuenta y pagos que conservas.
- Actuación: distingue si el documento comunica una demanda, una resolución o una medida sobre bienes.
- Fechas: registra cuándo recibiste la notificación y las fechas que aparecen en ella, sin asumir que todas indican el mismo plazo.
Una fecha de cobranza no equivale a un plazo judicial. Si hay una notificación formal, confirma cuanto antes qué proceso es y qué respuesta corresponde. El tiempo disponible no es igual para todos los procedimientos, por lo que conviene revisar el expediente y el documento íntegro antes de actuar.
Cómo evaluar una propuesta de pago o refinanciamiento
Antes de aceptar una propuesta por escrito, revisa el saldo actualizado, los intereses y cargos incluidos, el número y monto de las cuotas y las consecuencias que establece el acuerdo si no puedes cumplirlo. Pide que las condiciones queden documentadas y conserva la constancia del acuerdo junto con cada comprobante de abono. Si detectas diferencias entre la propuesta y el expediente, acláralas antes de firmar.
Negociar puede abrir una alternativa de pago, pero no reemplaza automáticamente una respuesta que el proceso judicial requiera. No dejes vencer una actuación pendiente mientras conversas con el acreedor; verifica qué corresponde hacer en paralelo. Si necesitas evaluar la demanda, la orden o un acuerdo antes de comprometerte, solicita una revisión legal de tu caso con los documentos reunidos.
Cuándo buscar asesoría legal por una deuda de tarjeta
¿En qué momento conviene pedir una revisión legal? Hazlo si recibes una demanda o una resolución que afecta bienes o ingresos, si aparece una retención que no entiendes, si el saldo reclamado no coincide con tus registros o si están involucrados bienes que pertenecen a otra persona. Estas señales no determinan por sí solas quién tiene la razón, pero sí justifican analizar con cuidado los documentos y las actuaciones.
La pregunta «me pueden embargar por una deuda de tarjeta de crédito» no se responde únicamente mirando el saldo. También importan la vía utilizada, el sustento del reclamo y el alcance de cualquier resolución judicial. Una revisión legal puede ordenar esos elementos y ayudar a identificar qué aspectos requieren aclaración o respuesta, sin anticipar el resultado del proceso.
Qué información conviene preparar para una evaluación legal
Reúne el contrato de la tarjeta, los estados de cuenta, las comunicaciones del banco o de la empresa de cobranza, los comprobantes de pago y cualquier documento judicial recibido. No descartes mensajes o cartas anteriores: pueden ayudar a reconstruir las gestiones y comparar cómo se informó la deuda con lo que ahora se reclama.
Prepara también una cronología breve. Anota cuándo realizaste pagos, cuándo recibiste llamadas o cartas y la fecha de cada notificación judicial. Si una cuenta fue retenida o se señaló un bien, indica qué recurso está involucrado y quién figura como titular. Organizar estos datos facilita revisar el caso sin depender solo de la memoria.
- Documentos de la deuda: contrato, estados de cuenta y comunicaciones relacionadas con el saldo.
- Registro de pagos: comprobantes, fechas y montos abonados, junto con cualquier diferencia que hayas detectado.
- Actuaciones judiciales: notificaciones, anexos, resoluciones y datos del expediente.
- Bienes o ingresos involucrados: información sobre su titularidad y documentos que permitan acreditar su origen o uso.
Cómo puede ayudar una revisión legal del caso
La evaluación puede contrastar el monto reclamado con los documentos, identificar la vía procesal y aclarar qué actuación se notificó. También permite revisar posibles errores de identidad, pagos que no se reflejaron o circunstancias relevantes sobre bienes de terceros. En controversias civiles, contractuales y patrimoniales, este análisis ayuda a definir qué observaciones podrían plantearse y qué opciones legales conviene evaluar según los hechos.
No esperes a tener todos los documentos perfectamente ordenados para pedir orientación, especialmente si recibiste una notificación judicial. Lleva lo que tengas y explica con claridad qué ocurrió. La revisión permitirá identificar la información que falta y establecer los siguientes pasos con prudencia. Solicita orientación legal para revisar tu caso y evaluar tus opciones con base en los documentos disponibles.
Da el siguiente paso con claridad
La incertidumbre puede llevarte a aceptar un acuerdo sin entender sus efectos o a postergar una respuesta que requiere atención. Si todavía te preguntas «me pueden embargar por una deuda de tarjeta de crédito», enfoca tu siguiente paso en obtener una evaluación basada en tus documentos y en la actuación concreta que recibiste. Así podrás decidir con más claridad qué consultar y qué alternativas considerar.
Antes de comprometerte, organiza la información disponible y anota tus dudas: qué conceptos forman el saldo, cómo se registraron tus pagos y qué efecto tendría una propuesta de refinanciamiento. Una revisión ordenada ayuda a separar lo urgente de lo que necesita aclaración, sin asumir de antemano cuál será el resultado.
ABOGADOS Perú brinda asesoría y patrocinio en controversias civiles, contractuales y patrimoniales, con atención jurídica de alcance nacional. Solicita orientación legal para evaluar tus opciones con base en las circunstancias de tu caso. Dar el siguiente paso con información puede ayudarte a enfrentar la situación con mayor serenidad y criterio.
Preguntas frecuentes
¿Me pueden embargar la cuenta bancaria por una deuda de tarjeta de crédito?
Podrían ordenar una retención judicial de fondos, pero no se debe asumir que cualquier saldo puede afectarse sin revisar la resolución y su alcance. Si en la cuenta recibes tu sueldo, conserva boletas y estados de cuenta que permitan identificar esos depósitos; si tienes ahorros u otros ingresos, reúne documentos sobre su origen. Revisa qué juzgado dispuso la medida y qué alcance tiene antes de presentar observaciones.
¿Un estudio de cobranza puede entrar a mi casa y llevarse mis cosas?
No. Un estudio de cobranza no puede ingresar por su cuenta a tu vivienda ni retirar bienes para cobrarse una deuda. Si alguien se presenta con esa amenaza, no entregues objetos ni firmes documentos bajo presión. Pide identificación y documentación, registra lo ocurrido y verifica cualquier supuesta orden con la autoridad que aparece en ella. Una diligencia judicial debe realizarse dentro de las facultades y condiciones que establece la resolución correspondiente.
¿Pueden embargar el sueldo completo por una deuda bancaria en Perú?
No por una deuda común: la remuneración tiene una parte protegida y solo puede afectarse una porción del excedente conforme al artículo 648 del Código Procesal Civil. Para 2026, las primeras cinco URP equivalen a S/ 2,750; del excedente puede embargarse hasta una tercera parte. Las obligaciones alimentarias tienen un régimen distinto, que puede permitir hasta el 60 % del ingreso total.
¿Qué pasa si no recibí personalmente la notificación de la demanda?
Que no la hayas recibido en tus manos no determina, por sí solo, que la notificación sea inválida. La forma de entrega y las constancias incorporadas al expediente son relevantes para evaluar si se realizó correctamente. Consulta el expediente por canales oficiales, revisa la dirección y las fechas registradas y conserva evidencia de cuándo conociste el proceso. Pide una revisión legal pronto antes de concluir que el plazo no empezó o que ya venció.
¿Pueden embargar bienes que están a nombre de otra persona?
La deuda de una persona no convierte automáticamente en suyos los bienes de otra. Si se señala un objeto que pertenece a un familiar o a un tercero, reúnan documentos que acrediten la titularidad, como comprobantes de compra, registros o contratos, según el bien. No basta con afirmar quién es el dueño: deben revisarse la documentación y la actuación procesal correspondiente para determinar cómo proteger ese derecho frente a la medida.
¿La deuda de tarjeta de crédito puede llevarme a la cárcel?
El impago de una deuda de tarjeta, por sí solo, no implica ir a prisión. Se trata de una obligación económica cuya cobranza puede dar lugar a reclamos y actuaciones legales, pero no a encarcelamiento únicamente por no poder pagar. Si junto con el cobro recibes amenazas de detención, guarda los mensajes y verifica quién los envió. No confundas una presión de cobranza con una orden emitida por una autoridad competente.
¿Qué debo hacer si el monto de la demanda no coincide con mis estados de cuenta?
Compara el monto reclamado con cada estado de cuenta y arma un registro de pagos, fechas, intereses y cargos que no reconoces. Conserva vouchers, constancias de transferencias y comunicaciones donde el acreedor haya informado otros saldos. Luego, identifica el expediente y busca orientación sobre cómo presentar la discrepancia dentro del proceso. Una queja al área de cobranza no necesariamente sustituye la respuesta judicial que pueda corresponder.
