 Saltar al contenido
¿Una deuda con un familiar, amigo o conocido puede llevarte directamente a una denuncia, detención o embargo? No. Las consecuencias de no pagar una deuda a una persona en Perú dependen del acuerdo, de las pruebas disponibles y de las acciones que decida tomar quien reclama. Ninguna de esas consecuencias ocurre automáticamente.
Es comprensible que un mensaje de cobro o la amenaza de una demanda genere preocupación. Sin embargo, una deuda impaga entre personas suele plantear primero una controversia civil. El acreedor podría exigir el pago y, si corresponde, acudir a la vía judicial. Eso no significa que el primer reclamo active un embargo ni que dejar de pagar una deuda civil implique por sí solo ir a prisión.
¿Sirven los mensajes, las transferencias o un acuerdo verbal para demostrar que hubo un préstamo? Pueden ser relevantes, pero su valor depende del contexto y de cómo se relacionen con los demás antecedentes. En este artículo conocerás qué consecuencias podrían surgir, qué no ocurre automáticamente, qué documentos conviene conservar y cómo responder con prudencia ante un reclamo. También veremos cuándo una revisión legal individual puede ayudarte a evaluar tus opciones.
Puntos Clave
- Las consecuencias de no pagar una deuda a una persona en Perú dependen del acuerdo, las pruebas y las circunstancias del reclamo. El saldo y los intereses no se determinan automáticamente.
- Ordena mensajes, transferencias y documentos relacionados con la deuda. Antes de responder o negociar, identifica qué acredita cada elemento.
- Un requerimiento de pago no equivale a una sentencia ni a un embargo. El impago, por sí solo, tampoco significa automáticamente que se haya cometido un delito.
- Si no puedes pagar, revisa primero el monto reclamado y comunica tu situación con respeto. Deja constancia de lo conversado y evita aceptar cifras que no has verificado.
- Para decidir entre negociar, acudir a una conciliación aplicable o evaluar una vía judicial, considera el acuerdo, las pruebas disponibles, el monto y el estado del reclamo.
¿Qué consecuencias puede tener no pagar una deuda a una persona en Perú?
El impago puede dar lugar a un reclamo civil, pero lo que ocurra depende de cómo nació la deuda, qué se pactó y qué pruebas existen. La persona que prestó el dinero podría pedir que se cumpla el acuerdo y, si no hay solución, evaluar una acción legal. Eso no significa que toda deuda genere de inmediato intereses, una demanda o una medida sobre tus bienes.
El saldo reclamado, los intereses y los plazos deben analizarse según el acuerdo y las normas vigentes que correspondan. Antes de aceptar una cifra o responder a una exigencia, revisa cómo se calculó y qué documentos la respaldan. Una comunicación de cobro, por sí sola, tampoco demuestra que el monto reclamado sea correcto.
En términos sencillos, el reclamo exige evaluar la deuda, las pruebas y la vía legal que corresponda. El conflicto tampoco implica por sí solo una condena penal. Para que una situación tenga relevancia penal deben analizarse hechos concretos y sus elementos. La falta de pago, sin más, no permite afirmar que se cometió un delito.
¿Qué se considera una deuda entre personas?
Si una persona entrega dinero a otra con el acuerdo de que será devuelto, puede existir un préstamo entre particulares. No es lo mismo que un regalo, que supone entregar el dinero sin esperar su devolución. Si las partes discrepan sobre lo ocurrido, no basta con considerar cómo describe cada una el acuerdo: también importan los hechos y los documentos disponibles.
¿No firmaron un contrato? La falta de un documento firmado no resuelve por sí sola si hubo un préstamo ni descarta automáticamente un reclamo. Transferencias, conversaciones y recibos pueden ayudar a establecer por qué se entregó el dinero y qué devolución se esperaba. El concepto general de Derecho de las obligaciones permite ubicar estos acuerdos dentro de las relaciones jurídicas, aunque el caso concreto requiere revisar el marco peruano aplicable.
¿Qué puede cambiar las consecuencias?
Importan el monto, la fecha en que se entregó el dinero, el vencimiento, la forma de pago y las condiciones acordadas. Por ejemplo, no es igual discutir una entrega sin fecha clara de devolución que un préstamo con cuotas y vencimientos identificables. Estos datos ayudan a precisar qué se reclama y desde cuándo podría exigirse, pero deben valorarse en conjunto.
Reúne la información relacionada con el préstamo sin modificarla ni eliminarla. Puede incluir:
- Comprobantes de transferencias o recibos que muestren la entrega o devolución de dinero.
- Mensajes y correos donde se converse sobre el préstamo, el plazo o los pagos.
- Reconocimientos de deuda, acuerdos escritos y constancias de abonos parciales.
No des por sentados los intereses ni los calcules solo a partir de una cifra comunicada por quien reclama. Su procedencia y sus límites pueden depender de lo pactado y de la normativa vigente. Si hay diferencias sobre el monto, la fecha o el carácter de la entrega, revisar los documentos y las circunstancias ayuda a evaluar las opciones con prudencia.
¿Cómo se puede reclamar legalmente una deuda personal en Perú?
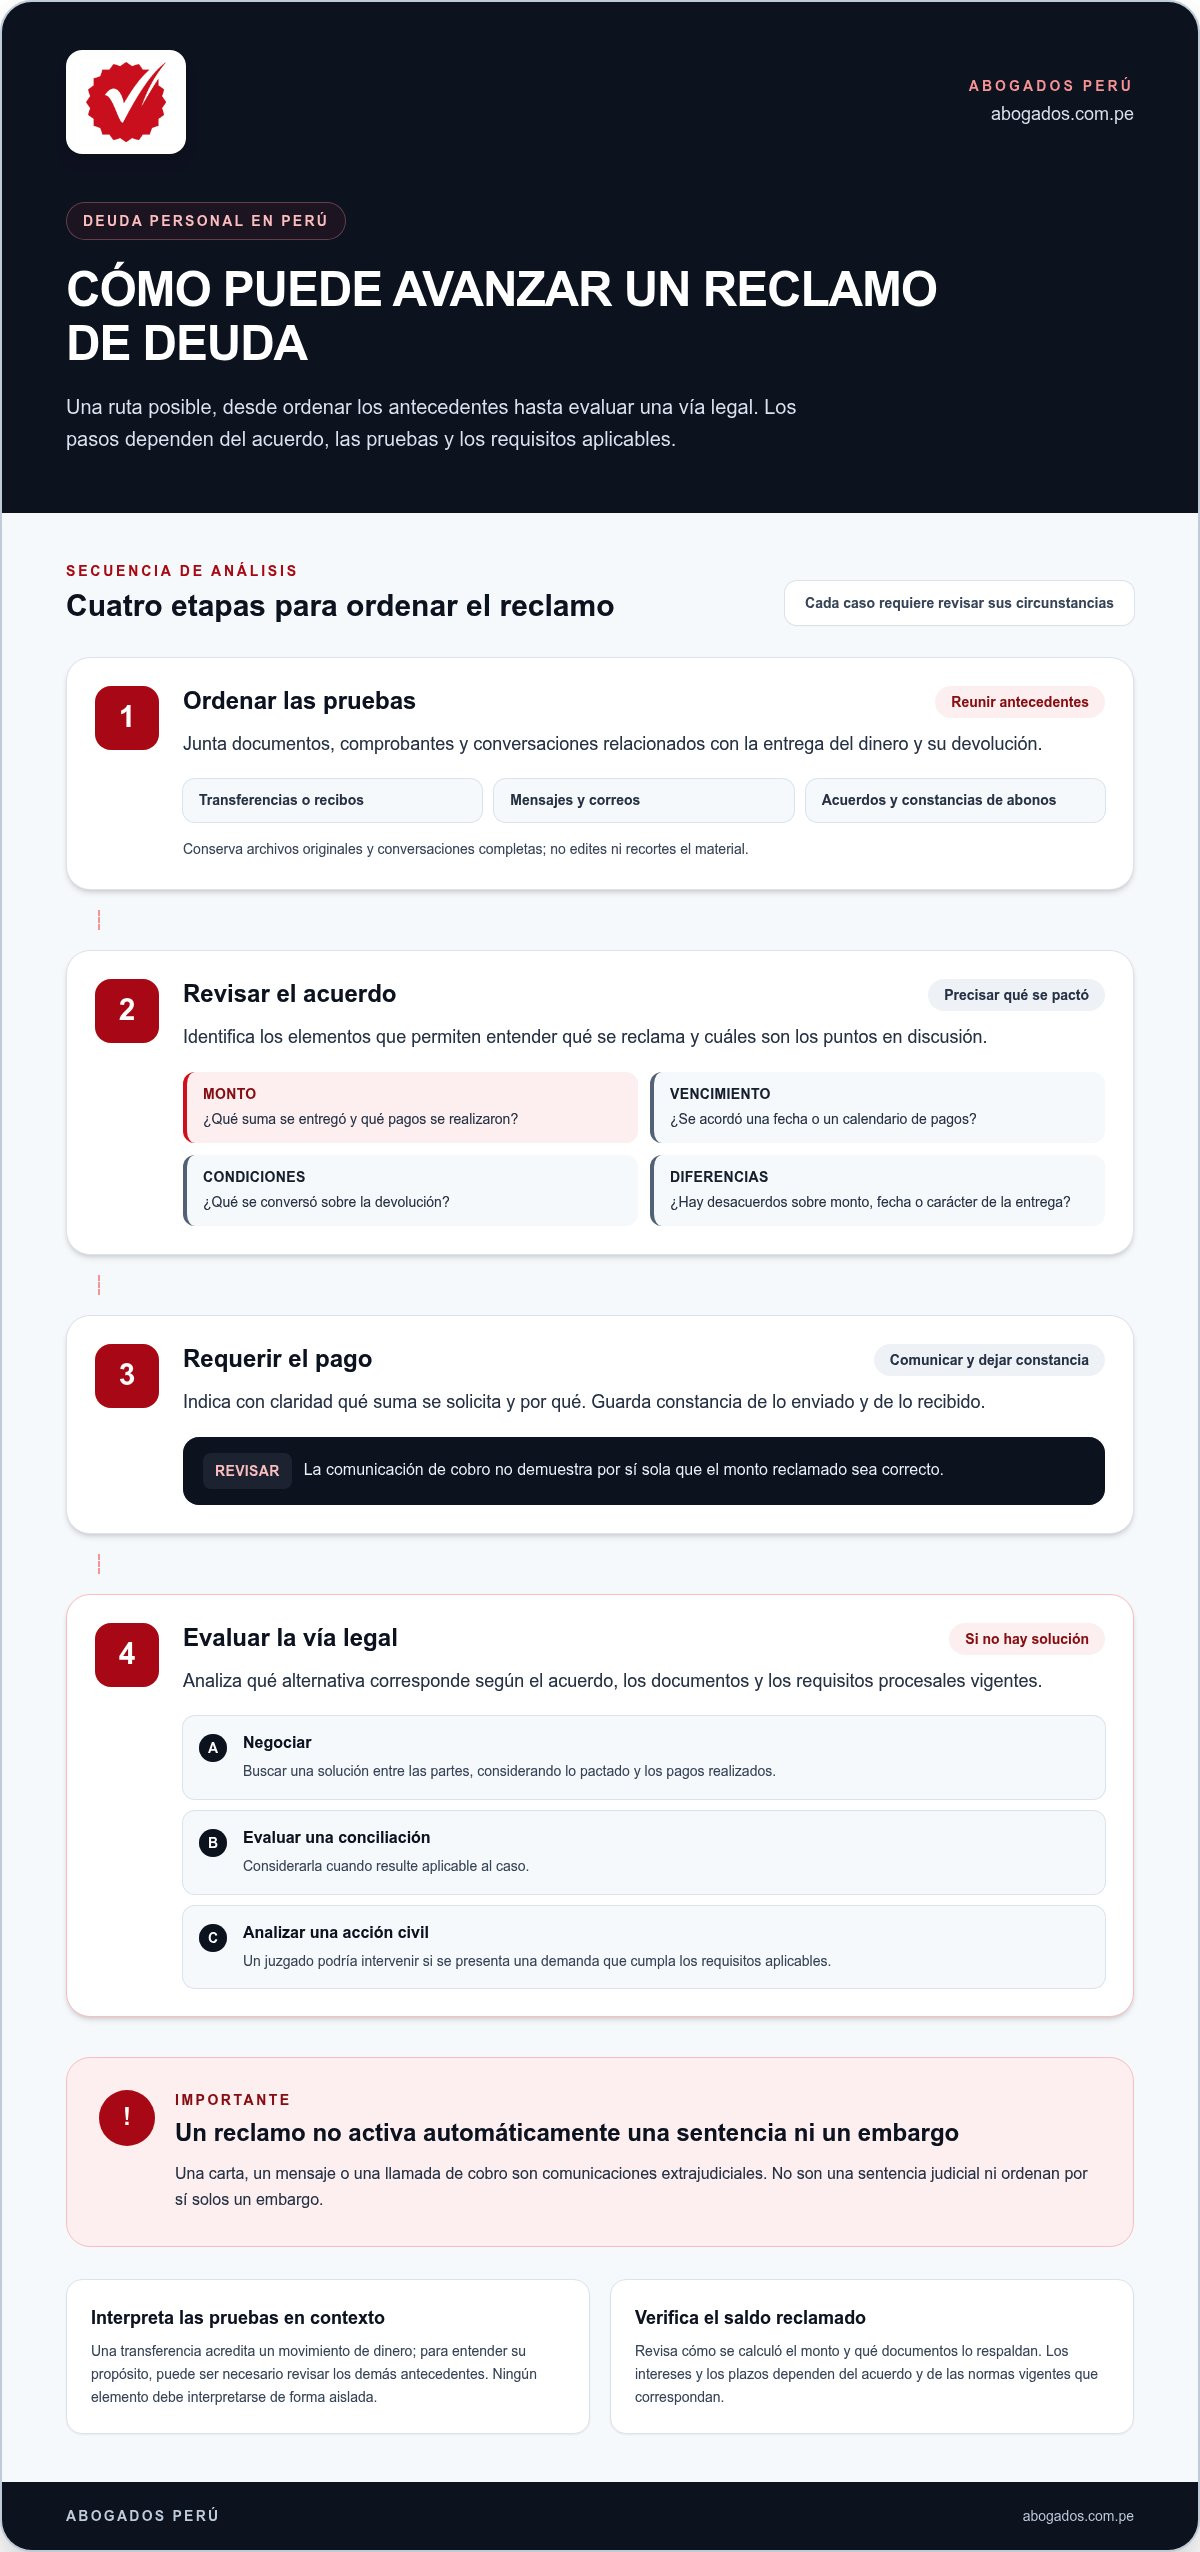
El reclamo puede avanzar por etapas, desde una solicitud directa hasta una eventual demanda civil. La ruta no es igual para todos los casos: depende de lo acordado, de los documentos que respaldan la obligación y de los requisitos procesales vigentes. Seguir una secuencia ordenada ayuda a aclarar qué se reclama antes de iniciar un procedimiento.
- Ordenar las pruebas: reunir documentos, comprobantes y conversaciones vinculados con la entrega del dinero y su devolución.
- Revisar el acuerdo: identificar el monto, los pagos realizados, el vencimiento pactado y cualquier desacuerdo sobre las condiciones.
- Requerir el pago: comunicar con claridad qué suma se solicita y por qué, y conservar constancia de lo enviado y recibido.
- Evaluar la vía legal: si no hay solución, analizar si corresponde negociar, acudir a conciliación o iniciar una acción civil.
Una carta, un mensaje o una llamada de cobro no son una sentencia judicial ni ordenan por sí solos un embargo. Son comunicaciones extrajudiciales. Aunque pueden dejar constancia del reclamo, no reemplazan la evaluación de la deuda ni los pasos que correspondan ante las autoridades.
¿Qué pruebas pueden respaldar el reclamo?
Puede ser útil reunir un contrato, una constancia de transferencia, un recibo, mensajes sobre el préstamo o comunicaciones donde se reconozca el saldo o se proponga pagarlo. Ningún elemento debe interpretarse de forma aislada. Una transferencia acredita un movimiento de dinero, pero para entender su propósito puede hacer falta revisar el contexto. Conserva los archivos originales, las conversaciones completas y los respaldos íntegros; no edites ni recortes material que podría ser relevante.
¿Cuándo podría intervenir un juzgado?
Un juzgado podría intervenir si la controversia no se resuelve y una parte presenta una demanda civil que cumpla los requisitos aplicables. La documentación puede influir en la vía procesal: si un documento tiene mérito ejecutivo, podría evaluarse un proceso de ejecución; en otros casos, puede ser necesario que primero se determine judicialmente la existencia de la obligación. La calificación depende del documento y de la normativa vigente.
En ciertos conflictos patrimoniales, la conciliación extrajudicial puede ser un paso previo. Que sea exigible depende de la materia y de las excepciones legales. No asumas que siempre es obligatoria ni que siempre puede omitirse. También conviene distinguir las reglas aplicables a una deuda privada de las normas sobre obligaciones del Estado: la Ley General del Sistema Nacional de Endeudamiento se refiere al ámbito público y no establece por sí misma el procedimiento para cobrar un préstamo entre particulares.
Como las consecuencias de no pagar una deuda a una persona en Perú pueden depender de las pruebas y de la vía aplicable, revisar el expediente antes de responder o demandar permite tomar decisiones mejor informadas. ABOGADOS Perú brinda asesoría en controversias civiles y patrimoniales, incluidos los conflictos contractuales. Puedes conocer más sobre la orientación legal en materia civil.
Deuda impaga, denuncia y embargo: qué ocurre y qué no es automático
¿Te pueden detener o quitar tus bienes de inmediato por no devolver un préstamo? No automáticamente. En Perú, dejar impaga una deuda civil entre particulares no equivale por sí solo a cometer un delito ni autoriza a la otra persona a embargar tus bienes por cuenta propia. Para entender las posibles consecuencias de no pagar una deuda a una persona en Perú, hay que distinguir tres escenarios: el incumplimiento del acuerdo, una denuncia por hechos que podrían tener relevancia penal y una medida dictada dentro de un procedimiento judicial.
Una deuda impaga no es automáticamente un delito, una denuncia no es una condena y un embargo requiere sustento y autorización judicial conforme al procedimiento aplicable. Esta distinción ayuda a responder con calma ante amenazas de cobro, sin ignorar una notificación formal ni asumir que cualquier acusación demuestra responsabilidad.
¿Una deuda impaga puede llevar a prisión?
El incumplimiento de pago, considerado por sí solo, no determina responsabilidad penal ni implica prisión por una deuda civil. Una persona puede presentar una denuncia si considera que ocurrió un delito, pero la denuncia inicia una evaluación de los hechos y no establece que el denunciado sea culpable. La falta de devolución debe analizarse dentro del acuerdo y de las circunstancias en que se entregó el dinero.
¿Y si la otra parte habla de estafa o apropiación ilícita? Esos términos se refieren a posibles conductas distintas del simple atraso o incumplimiento. La existencia de engaño, la forma en que se obtuvo o recibió el dinero y otros hechos relevantes tendrían que examinarse por separado. Un préstamo no pagado no debe calificarse automáticamente como estafa. Sin revisar la evidencia, tampoco corresponde afirmar que alguien cometió un delito. La excepción relacionada con prisión por deuda en Perú se refiere al incumplimiento de una obligación alimentaria ordenada judicialmente, no a un préstamo personal común.
¿La otra persona puede embargar bienes de inmediato?
No. Un acreedor particular no puede retener tus bienes, ingresar a tu vivienda ni bloquear directamente tus cuentas solo porque afirma que le debes dinero. Las amenazas o los mensajes de cobranza tampoco son una orden judicial. Para solicitar un embargo se debe acudir a la vía legal correspondiente y cumplir los requisitos aplicables. Según el caso, la medida puede evaluarse durante un proceso, incluso como medida cautelar, pero no se produce por el solo hecho de recibir un reclamo.
La posibilidad de ejecutar una deuda depende, entre otros aspectos, de los documentos que la respaldan y de la vía procesal pertinente. Si recibes una notificación del juzgado, revisa quién la emite, qué solicita y qué plazo indica. No la confundas con una comunicación informal ni la dejes sin atender. Si el reclamo viene acompañado de una amenaza de embargo inmediato, conserva el mensaje y verifica si existe realmente una resolución judicial. Revisar los documentos y las circunstancias permite determinar qué respuesta corresponde, sin dar por hecho que habrá una condena penal o una afectación de tus bienes.
Qué hacer si no puedes pagar una deuda a una persona
Si hoy no puedes pagar, evita responder bajo presión o aceptar una cifra sin revisarla. Actuar con orden no elimina la obligación ni garantiza un acuerdo, pero sí te permite entender qué se reclama, comunicar tu situación con claridad y dejar constancia de lo conversado. Sigue estos pasos antes de comprometerte a pagar.
Revisa el monto y los documentos antes de responder
Compara el saldo solicitado con los comprobantes de entrega y los pagos que ya realizaste. Revisa transferencias, recibos, mensajes, acuerdos y constancias de abonos parciales. Si el reclamo incluye intereses, cargos o conceptos que no reconoces, solicita que te expliquen por escrito cómo se calculó el total. No confirmes que debes una suma específica hasta verificarla.
Guarda los mensajes completos, las cartas y cualquier notificación recibida. Conserva las fechas, el remitente y el medio por el que llegó cada comunicación. Evita borrar conversaciones o editar archivos, porque el contexto puede ser importante para entender lo acordado. Si el monto reclamado no coincide con tus registros, responde con respeto, señala la diferencia que encontraste y pide una aclaración concreta.
Negocia con claridad y conserva el acuerdo
Una vez revisada la deuda, comunica si puedes pagar, si necesitas tiempo o si propones cuotas. Ofrece un plan que refleje tu capacidad real, no una suma o fecha que probablemente no podrás cumplir. Por ejemplo, si puedes hacer un abono parcial, deja claro cuánto pagarías, cuándo y cómo se imputaría al saldo. No presentes la propuesta como una aceptación de montos que aún están en discusión.
Si llegan a un acuerdo, pónganlo por escrito. Indiquen el saldo acordado, las fechas, la forma de pago y el efecto de cada abono. Guarda una copia de la aceptación y los comprobantes de los pagos posteriores. No firmes documentos en blanco ni entregues dinero sin conservar una constancia que identifique el pago. Una conversación cordial puede ayudar, pero dejar las condiciones por escrito reduce los desacuerdos sobre lo pactado.
¿Qué hacer si recibes una notificación judicial?
¿Llegó un documento que parece oficial? No lo trates como un simple mensaje de cobranza ni lo dejes de lado. Revisa qué autoridad lo emite, la identificación del expediente, la fecha de recepción y el plazo indicado. Conserva el documento completo y verifica su autenticidad por los canales institucionales correspondientes. Los plazos y requisitos para responder dependen del procedimiento y de las reglas procesales aplicables.
Busca asesoría legal pronto para revisar qué se solicita, qué documentos tienes y qué respuesta podría corresponder. No presentes escritos ni firmes compromisos sin comprender su alcance. Una revisión individual puede ayudarte a proteger tus derechos y evaluar opciones civiles con prudencia, especialmente si hay discrepancias sobre el saldo o ya existe un proceso.
Las consecuencias de no pagar una deuda a una persona en Perú dependen de cada caso. Una respuesta serena y documentada ayuda a tomar decisiones informadas. Si necesitas revisar tus documentos y alternativas, puedes recibir orientación legal civil.
Cómo evaluar tus opciones legales ante una deuda entre personas
¿Conviene negociar, acudir a conciliación o evaluar una demanda? No hay una respuesta única. La decisión depende de lo acordado, de la solidez y coherencia de las pruebas, del monto discutido y del estado actual del reclamo. Una conversación directa puede ser razonable si ambas partes están dispuestas a revisar las cifras. Si hay desacuerdos importantes o recibiste un requerimiento formal, analiza con más detalle los siguientes pasos.
Como criterio inicial, considera lo siguiente:
- Negociación: puede ser una alternativa cuando las partes pueden dialogar y buscan acordar el saldo o una forma de pago, dejando claras las condiciones.
- Conciliación: puede evaluarse cuando la materia permite resolver la controversia por esa vía. Su aplicación o exigencia depende del caso y de las reglas vigentes.
- Evaluación judicial: puede ser pertinente si no hay acuerdo, el reclamo persiste o se necesita determinar formalmente qué obligación existe y cómo proceder.
Estas opciones no son etapas obligatorias en todos los casos ni garantizan un resultado. Antes de elegir, distingue qué hechos están respaldados, cuáles se discuten y qué objetivo buscas. Por ejemplo, podrías necesitar aclarar el saldo, documentar un acuerdo o responder a un reclamo formal.
¿Cuándo conviene recibir asesoría legal civil?
Considera una revisión legal si las partes presentan cálculos distintos, los documentos se contradicen o recibiste una comunicación formal que no sabes cómo responder. Una evaluación individual permite analizar los hechos, las pruebas y las alternativas conforme al marco vigente, sin asumir que una sola ruta será adecuada para todos. ABOGADOS Perú brinda asesoría en controversias civiles y patrimoniales, incluidos los conflictos contractuales, y patrocinio legal en litigios civiles.
Qué información conviene llevar a una consulta
Organiza una cronología breve desde la entrega del dinero hasta el reclamo actual. Anota las fechas acordadas, los vencimientos, los pagos realizados y las comunicaciones relevantes. Reúne contratos, constancias de transferencia, recibos, reconocimientos de deuda y notificaciones recibidas. Si tienes mensajes, conserva el intercambio completo y su contexto, no solo fragmentos que parezcan favorables.
También ayuda separar con claridad lo que reconoces de lo que sigue en discusión. Por ejemplo, puedes identificar un pago que hiciste y señalar que no estás de acuerdo con el saldo total hasta entender cómo se calculó. Esta preparación facilita una revisión ordenada y permite enfocar la conversación en los puntos concretos, en lugar de depender de recuerdos incompletos.
Revisar el acuerdo y los documentos con orientación legal civil puede ayudarte a valorar opciones con prudencia, sin promesas de resultado. Solicita orientación legal sobre tu caso.
Da el siguiente paso con una evaluación clara
Una controversia por dinero puede afectar una relación personal y generar dudas sobre qué responder o cómo avanzar. En vez de actuar desde el temor, convierte la incertidumbre en un plan: identifica qué necesitas aclarar, ordena la información disponible y define qué resultado sería razonable para ti. Esa preparación te ayudará a conversar con mayor seguridad y evitar compromisos que no reflejen lo ocurrido.
Las consecuencias de no pagar una deuda a una persona en Perú no pueden determinarse sin valorar las circunstancias particulares. Si aún tienes dudas sobre el reclamo o los documentos, una revisión legal puede ayudarte a decidir con mayor criterio. ABOGADOS Perú brinda asesoría en controversias civiles y patrimoniales, además de patrocinio legal en litigios civiles.
Para revisar tus opciones, solicita orientación legal civil sobre tu caso. Avanzar con información y serenidad es un primer paso para proteger tus intereses.
Preguntas frecuentes sobre deudas entre personas en Perú
¿Pueden demandarme por no pagar una deuda a una persona en Perú?
Sí. La persona que reclama puede evaluar presentar una demanda civil si sostiene que existe una obligación pendiente y cuenta con elementos para respaldarla. Que la demanda sea admitida o que el reclamo prospere depende de los documentos, los hechos y los requisitos procesales aplicables. Las consecuencias de no pagar una deuda a una persona en Perú no son iguales en todos los casos. Si recibes una notificación judicial, revisa el plazo señalado y busca orientación para responder.
¿No pagar un préstamo entre particulares es un delito en Perú?
No por sí solo. El simple incumplimiento de un préstamo suele plantear una controversia civil. Para evaluar una posible responsabilidad penal tendrían que analizarse hechos distintos, como indicios de engaño, y sus circunstancias. Una denuncia no demuestra que la persona denunciada sea culpable. No califiques automáticamente como estafa un préstamo que no fue devuelto. La excepción de prisión relacionada con deudas corresponde al incumplimiento de obligaciones alimentarias ordenadas judicialmente, no a un préstamo personal común.
¿Me pueden embargar sin una orden judicial por una deuda personal?
Un particular no puede embargar por cuenta propia ni retirar tus bienes porque te reclame dinero. Una medida de embargo requiere una decisión emitida dentro del procedimiento legal aplicable. Recibir una llamada, un mensaje o una carta de cobro no equivale a esa decisión. Si alguien afirma que bloqueará tus cuentas o ingresará a tu vivienda, guarda la comunicación y verifica si existe una resolución judicial auténtica. No entregues bienes ante una amenaza informal.
¿Sirven los mensajes de WhatsApp como prueba de una deuda?
Pueden servir como elementos de prueba, pero no garantizan por sí solos que un juez considere acreditada toda la deuda. Importan el contenido, la identidad de quienes conversan y su relación con otros antecedentes, como transferencias o recibos. Conserva el chat completo, incluidas las fechas, las respuestas y los archivos adjuntos. Evita borrar, editar o presentar capturas aisladas. Si el intercambio es relevante, guarda también una copia de respaldo que mantenga su contexto.
¿Qué pasa si no firmé un contrato para pedir dinero prestado?
No haber firmado un documento no descarta automáticamente que haya existido un préstamo ni impide necesariamente que se reclame. La entrega del dinero, los mensajes sobre su devolución, los recibos y los pagos parciales pueden ayudar a reconstruir el acuerdo. Por ejemplo, una transferencia junto con una conversación que menciona cuotas podría ayudar a explicar el propósito del envío. La valoración depende del conjunto de hechos, no de un solo comprobante.
¿Cuándo prescribe una deuda entre personas en Perú?
Como regla general, la acción personal para exigir una deuda prescribe a los diez años desde que la obligación puede exigirse. Hay plazos distintos para ciertas obligaciones: las acciones derivadas de títulos valores tienen un plazo de tres años, y las de pagos periódicos, como rentas, de dos años. El cómputo puede depender de la naturaleza de la deuda y de circunstancias que afecten la prescripción. No asumas que el plazo venció sin revisar el caso concreto.
¿Una carta notarial obliga a pagar inmediatamente?
No. Una carta notarial deja constancia formal de una comunicación o requerimiento, pero no es por sí misma una sentencia ni autoriza automáticamente un embargo. Lee qué monto se exige, cuál es la razón indicada y si se adjuntan documentos. Si discrepas, puedes responder con respeto y conservar constancia de tu respuesta. La carta puede ser relevante para el reclamo, así que no la ignores ni aceptes cifras que aún no has verificado.
¿Puedo negociar un plan de pago después de recibir una demanda?
Sí. Las partes pueden conversar sobre un acuerdo incluso después de iniciada una demanda, pero negociar no necesariamente suspende el proceso ni los plazos para responder. No dejes de atender una notificación judicial mientras dialogas. Si alcanzan un acuerdo, documenten el saldo, las fechas, la forma de pago y cómo se comunicará al juzgado, según corresponda. Antes de firmarlo, revisa que sus términos reflejen lo pactado y no afecten tu defensa.
